Půjčka 5 000 Kč na 30 dní, pevná roční úroková sazba 0%, RPSN 0%, výše splátky 5 000 Kč. Celková částka splatná spotřebitelem je 5 000 Kč. Celkové náklady spotřebitelského úvěru jsou 0 Kč. Při uzavření smlouvy on-line je klientem zasílána 0,01 Kč pro identifikaci.
50 000 Kč na dobu splatnosti 12 měsíců, roční úroková sazba: 35%, RPSN: 41,21%, výše splátky: 4 998,15 Kč, celkem k úhradě: 59 809,50 Kč. Předsmluvní formulář
Reprezentativní příklad: Při výši úvěru 300 000 Kč a základní roční sazbě 8,40 % je RPSN 8,74 % a měsíční splátka 3 717 Kč. Při včasném splácení můžete získat bonusovou sazbu 7,40 % s RPSN 7,67 %. Úrokovou sazbu nastavuje Air Bank každému klientovi individuálně, přičemž bonusová sazba začíná od 4,4 % p.a. a nikdy nepřekročí 17,9 %.
Půjčka ve výši 250 000Kč je čerpána v den sjednání smlouvy. Úročena je vždy jen nesplacená jistina, a to měsíční pevnou úrokovou sazbou 1.07 %. Půjčka je sjednána na 50 měsíců (minimální doba splácení je 50 měsíců a maximální doba splácení je 50 měsíců) a lze hradit v pravidelných měsíčních splátkách, měsíční splátka je 6 529 Kč. Poplatek za vyplacení tranše půjčky ve výši 0.99% z čerpané částky činí 2 475 Kč. Celková splacená částka je 326 467,41 Kč a RPSN je 14.05 %. Toto je pouze reprezentativní příklad půjčky. Skutečná výše a podmínky se mohou lišit v závislosti na posouzení úvěruschopnosti.
Nemůžeme zaručit úplnou přesnost údajů každý den.
Filtry
Výše půjčky
Statistiky produktů
Kompletní přehled všech údajů o porovnávaných produktech, který vám pomůže správně se rozhodnout.
Půjčka do výplaty
2 (13,3 %)
Osobní půjčka
9 (60 %)
Konsolidace půjček
3 (20 %)
úvěr na auto
1 (6,7 %)
Výše půjčky
500 Kč - 2 500 000 Kč (355 500 Kč)
Doba splácení
1 den - 120 měsíců (34 měsíců)
Roční úroková sazba
0 % - 5 628,84 % (570,92 %)
Minimální věk
18 - 21 (18,33)
Minimální příjem
0 Kč - 10 000 Kč (1 266,67 Kč)
Tuzemský bankovní účet
14 (93,3 %)
Tuzemské telefonní číslo
15 (100 %)
Občanství
6 (40 %)
Elektronická identifikace
1 (6,7 %)
Akceptuje negativní úvěrovou historii
7 (46,7 %)
Výplata do 24 hodin
12 (80 %)
Víkendová výplata
7 (46,7 %)
Prodloužení půjčky
15 (100 %)
Předčasné splacení
11 (73,3 %)
Zprostředkovatel půjček
2 (13,3 %)
První půjčka bez úroku
2 (13,3 %)
Možný spoludlužník
2 (13,3 %)
Právo na odstoupení
15 (100 %)
Statistiky vycházejí z 15 produktů typu Půjčky v naší databázi.
SpolečnostNejnižšíNejvyšší
Zaplo0 %1 141 %
Creditstar35 %35 %
Movinero0 %4 678,99 %
Air Bank4,4 %17,9 %
Razdva půjčka7,43 %212,32 %
FlexiFin12,65 %100,99 %
ESSOX6,9 %17,9 %
Hyperpůjčka5,11 %10,7 %
Tommy Stachi16,2 %94,02 %
Ferratum146,95 %146,95 %
ČSOB4,9 %14 %
Provident22,39 %69 %
Profi Credit27,37 %143 %
Komerční Banka4,99 %12,56 %
UniCredit Bank3,99 %18,4 %
AvaFin5 628,84 %5 628,84 %
Úrokové sazby
Porovnejte sazby všech poskytovatelů. Sloupce zobrazují rozsah mezi nejnižší a nejvyšší sazbou nabízenou každou společností.
Volba Financera
Nejlépe hodnoceno
Zaplo
První půjčka zdarma (0 % RPSN) je atraktivní. U opakovaných půjček dosahuje RPSN až 660 % a úrok až 279,83 % p.a. Příklad: 10 000 Kč na 12 měsíců = celková splatná částka 28 844 Kč.
Zákaznická podpora je dostupná prostřednictvím telefonu a e-mailu. Klienti oceňují rychlé a vstřícné reakce, stejně jako jednoduchý proces žádosti. Například na portálu 5nej.cz byla kvalita podpory hodnocena jako vynikající.
Půjčku lze sjednat zcela online bez nutnosti návštěvy pobočky. Není vyžadován ručitel ani zástava majetku. Klienti mohou využít odklad splátek v případě nečekaných událostí, je však nutné počítat s poplatky za prodloužení splatnosti.
Zkušenosti klientů jsou smíšené. Noví zákazníci oceňují rychlost a bezúročnou první půjčku. Opakovaní klienti kritizují vysoké úroky. Hodnocení 2/5 na Trustpilot (471 recenzí) a 2,4/5 na Google (75 recenzí).
Získejte exkluzivní podmínky od nejlepších finančních společností
Kdy dává refinancování půjček smysl
Refinancování půjček znamená, že starý úvěr nahradíte novým. Cíl je jednoduchý: platit méně, získat přehlednější splácení nebo se zbavit nevýhodných podmínek. Někdy jde o jednu půjčku, jindy o sloučení více závazků do jedné splátky.
Největší chyba je dívat se jen na nižší měsíční splátku. Ta může vypadat příjemně, ale pokud si zároveň prodloužíte splatnost o několik let, celkově můžete zaplatit víc. U refinancování proto sledujte hlavně RPSN, celkovou částku k úhradě, poplatky za předčasné splacení staré půjčky a cenu doplňkových služeb.
Pokud si teprve vybíráte nový úvěr, začněte u obecného přehledu půjček. Jestli už půjčku máte a řešíte drahé splátky, berte refinancování jako kontrolu, ne jako automatickou záchranu. Dobrá nabídka vám dá větší klid. Špatná jen přelepí starý problém novým papírem.
Jak porovnáváme nabídky refinancování
Při porovnání má přednost skutečná cena úvěru. Úroková sazba je jen část příběhu. RPSN zahrnuje také poplatky a další povinné náklady, proto lépe ukazuje, kolik vás půjčka stojí za rok. U dvou podobných nabídek může právě RPSN rozhodnout, která je férovější.
Druhé kritérium je celková částka k úhradě. Ta říká, kolik zaplatíte za celou dobu splácení. Někdy nabídka s nižší splátkou vyjde dráž, protože splácíte delší dobu. Třetí věc jsou podmínky: možnost předčasného splacení, poplatky za změny smlouvy, pojištění schopnosti splácet a požadavky na doložení příjmu.
U refinancování půjček dává smysl porovnat banky i nebankovní poskytovatele. Banka může nabídnout nižší sazbu, ale přísnější posouzení příjmů a registrů. Nebankovní půjčky bývají dostupnější, jenže často dražší. Proto nejde o to najít nejrychlejší podpis, ale nejlepší poměr ceny a rizika.
Kritérium
Co sledovat
Proč je důležité
RPSN
Úrok, poplatky a povinné služby v jednom čísle
Lépe ukazuje reálnou cenu než samotný úrok
Celkem zaplatíte
Součet všech splátek a poplatků
Nižší splátka nemusí znamenat levnější úvěr
Splatnost
Počet měsíců nebo let splácení
Delší splatnost snižuje splátku, ale často zvyšuje přeplacení
Předčasné splacení
Náklady na doplacení starého úvěru
Poplatek může část úspory spolknout
Registry
BRKI, NRKI a SOLUS
Záznamy ovlivní schválení i cenu nové půjčky
Kdy se refinancování půjčky vyplatí
Nejčastěji se vyplatí ve chvíli, kdy máte starší úvěr s vysokou sazbou a na trhu najdete levnější nabídku. Smysl může dávat také tehdy, když se vám zlepšil příjem, splatili jste jiné závazky nebo máte čistší záznam v registrech. Poskytovatel vás pak může vyhodnotit jako méně rizikového klienta.
Další důvod je pořádek v rozpočtu. Pokud platíte tři různé půjčky ve třech termínech, snadno se něco přehlédne. Sloučení do jedné splátky může pomoct, ale jen pokud nezaplatíte výrazně víc. Před podpisem si proto vedle sebe napište starý stav a nový stav: měsíční splátka, zbývající doba, celkové doplacení, poplatky a RPSN.
Refinancování není vhodné, když potřebujete jen rychle oddálit problém. Pokud už teď víte, že ani novou splátku neutáhnete, hledejte nejdřív řešení rozpočtu. Pomůže jednoduchý rodinný rozpočet a včasný kontakt s věřitelem. Mlčení bývá u dluhů nejdražší strategie.
Postup je podobný jako u nové žádosti o úvěr, jen navíc řešíte doplacení původního závazku.
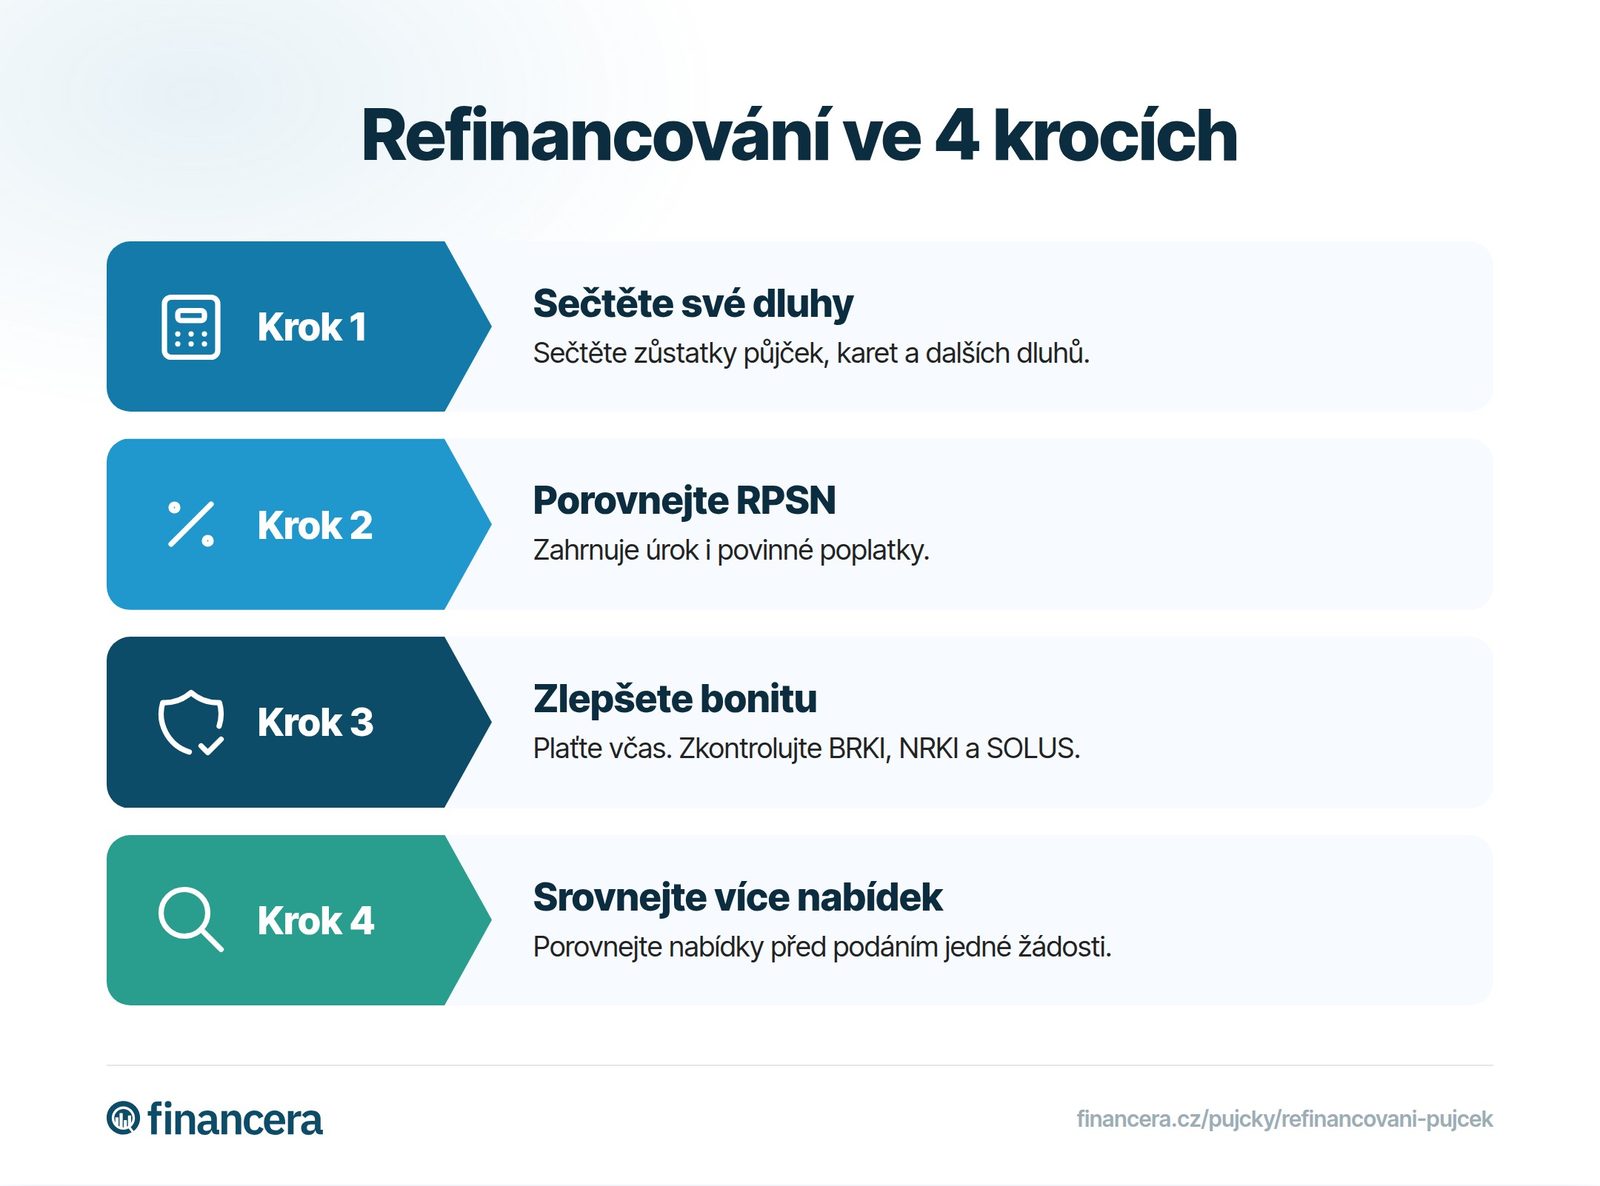
Jak refinancovat půjčku krok za krokem
Zjistěte přesný zůstatek staré půjčky
Požádejte současného poskytovatele o částku k předčasnému splacení. Zajímejte se o datum, do kdy částka platí, a o případné náklady spojené s doplacením.
Porovnejte nové nabídky podle RPSN
Neřiďte se jen reklamní sazbou. Porovnejte RPSN, celkovou částku k úhradě, poplatky, pojištění a podmínky změn během splácení.
Ověřte licenci poskytovatele
U bank je dohled jasný. U nebankovních firem ověřte, že mají oprávnění k poskytování nebo zprostředkování spotřebitelského úvěru v seznamech ČNB.
Spočítejte čistou úsporu
Od očekávané úspory odečtěte všechny náklady na ukončení staré smlouvy i na uzavření nové. Pokud je rozdíl malý, nemusí stát změna za administrativu.
Podepište až po kontrole smlouvy
Ve smlouvě musí sedět částka, splatnost, RPSN, splátkový kalendář, informace o předčasném splacení a podmínky prodlení. Když něčemu nerozumíte, nepodepisujte hned.
RPSN, splatnost a poplatky: tři čísla, která rozhodují
ČNB ve svém komentáři k úrokovým sazbám uvádí, že sazba nových úvěrů na spotřebu v bankovním sektoru klesla na 7,01 %. To je užitečný orientační bod, ale ne garance pro vaši konkrétní žádost. Vaše nabídka závisí na příjmu, výdajích, registrech, výši dluhu a délce splácení.
RPSN je povinný údaj u spotřebitelského úvěru. Pokud poskytovatel ukazuje náklady, musí uvést také RPSN a reprezentativní příklad. Tady se často pozná rozdíl mezi fér nabídkou a reklamou, která vypadá jako výhra v loterii, dokud nedojdete k malému písmu.
Příklad: stará půjčka má zůstatek 120 000 Kč a zbývá 36 splátek po 4 200 Kč. Celkem ještě zaplatíte 151 200 Kč. Nová nabídka má splátku 3 300 Kč na 48 měsíců, tedy 158 400 Kč celkem. Měsíčně si polepšíte, ale celkově zaplatíte o 7 200 Kč víc. Taková nabídka může pomoct s cash flow, ale není levnější.
Regulatorní kontext v Česku
Refinancování půjček spadá u spotřebitelů pod pravidla spotřebitelského úvěru. Dohled nad dodržováním povinností poskytovatelů a zprostředkovatelů vykonává Česká národní banka podle zákona č. 257/2016 Sb., o spotřebitelském úvěru.
Před podpisem máte dostat informace o celkové výši úvěru, RPSN, splátkách, doplňkových službách, prodlení, právu na odstoupení a také o právu na předčasné splacení. Poskytovatel má zároveň vysvětlit, kde lze ověřit jeho oprávnění k činnosti a kdo nad ním vykonává dohled.
V Česku se při posuzování úvěruschopnosti používají registry BRKI a NRKI a také negativní registr SOLUS. Nejde o americké FICO skóre. Jde o lokální data o vašich úvěrech, žádostech a platební morálce. U lidí se záznamem v registrech může být refinancování dražší nebo hůře dostupné. V takové situaci je lepší číst také srovnání půjček pro dlužníky a brát ho jako varování, ne jako výzvu půjčit si za každou cenu.
Pro koho se která nabídka hodí
Neexistuje jedna nejlepší nabídka pro všechny. Člověk s pravidelným příjmem, čistými registry a jednou dražší půjčkou bude hledat hlavně nejnižší RPSN. Rodina, které se sešlo více závazků, může víc ocenit jednu splátku a jasný termín. Podnikatel s nepravidelnými příjmy zase potřebuje flexibilitu, i kdyby sazba nebyla úplně nejnižší.
Pokud máte více menších závazků, ptejte se, zda jde o refinancování jedné půjčky, nebo o konsolidaci. U konsolidace se slučuje více závazků. U refinancování typicky nahrazujete jeden konkrétní úvěr. V praxi se pojmy často míchají, ale ve smlouvě musí být jasné, co se opravdu splácí a za jakých podmínek.
U krátkodobého výpadku příjmu může dávat smysl i jiný typ produktu, například revolvingový úvěr. Ten ale vyžaduje disciplínu. Je to finanční šuplík, ze kterého se snadno bere a hůř přestává brát.
Výhody refinancování půjček
Možnost snížit RPSN a celkové přeplacení starého úvěru
Jedna přehlednější splátka místo více různých termínů
Šance upravit délku splácení podle současného rozpočtu
Možnost zbavit se nevýhodných poplatků nebo povinného pojištění
Lepší vyjednávací pozice, pokud se vám zlepšil příjem nebo registry
Nevýhody a rizika
Nižší měsíční splátka může znamenat vyšší celkovou cenu kvůli delší splatnosti
Poplatek za předčasné splacení staré půjčky může snížit nebo zrušit úsporu
Nová žádost se může propsat do registrů a poskytovatel znovu posoudí úvěruschopnost
Doplňkové pojištění může být užitečné, ale také výrazně zdražit nabídku
U rizikovějších klientů mohou být nebankovní nabídky drahé i při hezké reklamě
Časté chyby při výběru refinancování
První chyba je podepsat nabídku jen proto, že má nižší splátku. Druhá je nespočítat cenu staré půjčky k doplacení. Třetí je ignorovat pojištění, poplatky za vedení úvěru nebo poplatky za změny splátkového kalendáře. Tyto položky umí z levné nabídky udělat drahou.
Pozor také na půjčky bez doložení příjmů. Poskytovatel má povinnost posoudit úvěruschopnost, takže seriózní firma bude chtít příjem nějak ověřit. Pokud vás zajímá tento typ nabídek, přečtěte si nejdřív přehled půjček bez doložení příjmů, ale berte ho s opatrností.
Poslední chyba je refinancovat pořád dokola. Jednou to může být rozumný krok. Opakované převádění dluhu mezi poskytovateli už často signalizuje, že problém není ve smlouvě, ale v rozpočtu. V takové chvíli je lepší řešit příčinu, ne jen další splátkový kalendář.
FAQ
Co je refinancování půjčky?
Refinancování půjčky znamená nahrazení stávajícího úvěru novým úvěrem. Nový poskytovatel obvykle doplatí starý závazek a vy potom splácíte novou smlouvu s jinou sazbou, splatností nebo podmínkami.
Kdy se refinancování půjček vyplatí?
Vyplatí se tehdy, když nová nabídka sníží celkové náklady nebo výrazně zlepší podmínky splácení. Nestačí, že je měsíční splátka nižší. Vždy porovnejte RPSN, celkovou částku k úhradě a poplatky.
Jaký je rozdíl mezi refinancováním a konsolidací?
Refinancování obvykle řeší nahrazení jedné půjčky novou půjčkou. Konsolidace slučuje více závazků do jednoho úvěru. V praxi se pojmy často prolínají, proto čtěte konkrétní smlouvu a seznam závazků, které se mají doplatit.
Může refinancování půjčky zhoršit moji situaci?
Ano. Pokud se splatnost výrazně prodlouží, můžete celkově zaplatit víc i při nižší měsíční splátce. Rizikem jsou také poplatky za předčasné splacení, povinné pojištění nebo nová dražší smlouva.
Kontroluje poskytovatel při refinancování registry?
Ano, poskytovatel posuzuje úvěruschopnost a může pracovat s registry BRKI, NRKI a SOLUS. Záznam v registrech neznamená automatické zamítnutí, ale může zhoršit cenu nebo dostupnost nabídky.
Musí mít nebankovní poskytovatel licenci ČNB?
Ano, poskytování nebo zprostředkování spotřebitelského úvěru podléhá dohledu ČNB. Oprávnění poskytovatele si můžete ověřit v seznamech a evidencích České národní banky.
Připojte se k Financer Stacks - Váš týdenní průvodce učení o základech peněz, vytváření dodatečného příjmu a budováním života, kdy peníze pracují pro vás.