A
Anonymní
Finanční expert · Financer
Znáte to, neustále se snažíme přestat žít od výplaty k výplatě. A stále a stále se nám to nedaří. V čem je vlastně ten problém?
Průměrné měsíční výdaje české rodiny se dvěma dětmi přesahují 45 000 Kč a hranice, pod kterou začíná finanční stres, se pohybuje kolem 60 000 Kč čistého příjmu mimo velká města. V Praze je to dokonce 80 000–90 000 Kč.
Základem dobrých osobních financí je mít přehled. Proto i mít rodinný rozpočet je alfou a omegou zdravého fungování rodiny z finančního hlediska.
Mít přehled o vlastních výdajích a o tom, kam se každý měsíc tak rychle rozkutálejí vaše peníze, vám v budoucnu pomůže.
Pomocí správně nastaveného měsíčního rodinného rozpočtu domácnosti tak hravě naleznete možná na první pohled neviditelné zdroje pro rezervy a úspory, což vám pomůže lépe se připravit na nečekané výdaje.
Pod pojmem rodinný rozpočet si můžeme představit plán finančního hospodaření domácnosti.
Vytvoření a následné dlouhodobé udržování rodinného rozpočtu znamená, že lépe poznáte své příjmy a výdaje domácnosti.
Zároveň získáte větší kontrolu nad finanční situací vaší rodiny a výrazně snížíte riziko zbytečných výdajů či případného zadlužování.
Vytvořit si rozpočet opravdu není za trest. Není to ani nic hrozného, co by vás donutilo seškrtat úplně všechno, co máte rádi. Jenže většinou cítíme výčitky a nejistotu, kdykoli něco kupujeme.
Nejsme si jistí, jestli máme dostatek peněz. V hlavě si ale uděláme hrubý odhad a dojdeme k závěru, že by to mělo být v pořádku. Měli bychom do konce měsíce vyjít. Měli. Jenže nám peníze nevystačí.
Rodinný rozpočet není něco, za co bychom se měli stydět, a k čemu bychom se uchylovali jako k poslední možnosti. Protože tohle už nemůže být dál od pravdy. Tvorba rozpočtu skutečně není potrestání.
Naopak se mu spíše vyhýbáme jen kvůli strachu. Naší obavě, že uvidíme v jasném světle kolik skutečně utrácíme. Kolik máme dluhů. A že se budeme muset zbavit hromady věcí, které milujeme. Jenže rozpočtování je spíše takové "rozsvícení tmavé místnosti."
V první řadě si budete muset začít evidovat příjmy, ale i výdaje vaší domácnosti. V dnešní době již existuje několik osvědčených způsobů, kterými můžete všechny své příjmy a výdaje snadno zaznamenávat.
Pokud patříte ke staré škole bude vám stačit pero a papír. Někdo zase stále nedá dopustit na staré dobré tabulky v excelu. Mezi nejpoužívanější však aktuálně patří mobilní aplikace pro správu osobního nebo rodinného rozpočtu. Díky nim budete mít přehled o svých příjmech a výdajích neustále dostupný přímo u sebe.
Abyste mohli začít evidovat své příjmy a výdaje a dokázat si tak vést ať už osobní nebo rodinný rozpočet, potřebujete na konci každého dne nezapomínat na evidenci příjmů a výdajů.
Musíte být vytrvalí. Možná se vám to během prvních měsíců bude zdát jako otrava, časem však zjistíte, že tato zaznamenávání mají smysl a postupně začnete rozumět vašim rodinným financím.
Při tvorbě rodinného rozpočtu je třeba zachovávat určitou posloupnost. Jen tak si budete na konci každého měsíce jisti, že rozpočet zobrazuje vaši skutečnou finanční situaci bez přikrášlení a polopravd.
Logicky, na začátku bychom měli mít jasný seznam všech našich čistých měsíčních příjmů. Kromě výplaty sem můžeme zařadit zisk z nájemného, prémie, sociální dávky a podobně. Pokud některý z vašich příjmů je vám vyplácen například jednou čtvrtletně, rozpočítejte si jej na měsíční příjem.
Je dobré nebo spíš nutné psát vždy čistý příjem. Čili to, co reálně dostanete a ještě na korunu přesně. U zaměstnání s fixním platem je to jednoduché. Stačí se podívat na výpis z bankovního účtu nebo na výplatní pásku. Takže zapíšete tohle číslo a jdete dále.
U zaměstnání s pohyblivým platem a podnikání na živnost zapíšete kolik dostanete minimálně. Tedy jakoukoli pevnou část platu nebo při hodinové sazbě částku, jakou čekáte v tom nejhorším možném případě. Někdy je trochu těžší na to číslo přijít, ale pro sepsání dobrého rozpočtu je to důležité.
Dají se sem napsat skoro jakékoli firemní benefity, ale snadno se dají napsat jen ty, co mají alespoň trochu peněžní formu. Příspěvek na lékárny, dojíždění, bydlení nebo třeba stravenky díky některým nemusíte vytahovat peníze ze své kapsy. Ať už přímo, nebo nepřímo.
U některých se nedá posoudit okamžitý přínos, nebo by se zapisovaly jen opravdu těžko. Třeba příspěvek na penzijní připojištění od zaměstnavatele je skvělá věc, ale do tabulky rodinného rozpočtu se nedá napsat.
Ať už jde o peněžitou pomoc v mateřství, rodičovský příspěvek, přídavky na dítě, příspěvek na bydlení, důchod (invalidní i starobní), podpora v nezaměstnanosti, příspěvek na dojíždění od státu nebo příspěvek na péči.
To znamená vše co vám chodí pravidelně a stabilně, tedy vše, co tvoří rodinný rozpočet, je třeba zapsat.
Může jít třeba o alimenty nebo příjmy z pronájmu. Nebo třeba kapitálové zisky. Zní to zvláštně, dostávat pravidelně peníze prakticky za nic. Tedy dividendy z akcií, výplaty kupónů z dluhopisů nebo podíly na zisku z investičních příležitostí.
Dobré je, že jakmile se člověk dostane na správnou cestu osobních financí, jsou tyto dobře znějící věci na dohled.
Prvním krokem je sepsání dobrého osobního nebo rodinného rozpočtu. Následně, po sečtení všech příjmů vás a vaší polovičky před sebou máte kompletní měsíční příjmovou stránku rozpočtu určující vaše maximální výdaje. A částka, kterou byste neměli za žádných okolností překročit, pokud nechcete žít na dluh.
Najděte tu nejlepší půjčku během několika minut díky našemu přehlednému a pravidelně aktualizovanému srovnání půjček, které vám usnadní výběr.
Srovnaní půjčekPo zvládnutí příjmové části rodinného rozpočtu přejděte na výdaje. Vytvořte si co nejpřesnější seznam všeho, na co obvykle vynakládáte své peníze. Vše, co vám pouští finanční žilou a všechno, co z vašich peněženek neustále a stabilně mizne.
Každý člověk musí někde bydlet. To obnáší dost velké náklady. Nájem nebo splátka hypotéky, náklady na energie, tedy například: elektřina, ohřev vody, plyn, samotná voda. Dále poplatek za odvoz odpadu nebo poplatek za psa a případné pojištění domácnosti.
Mnohé poplatky je třeba si rozpočítat, například poplatky za popelnice. Při dvou lidech a pětistovce ročně za osobu to jde zaokrouhlit na krásných 100 korun měsíčně. To samé při poplatku za psa, nebo tak jde rozpočítat i elektřina a topení.
Bydlíme a také se potřebujeme dostat nějak do práce. U hromadné dopravy nejsou výdaje až tak hrozné jako u vlastního auta. Roční lítačka v Praze vyjde na 3650 Kč.
S vlastním autem se pojí několik poplatků. Patří mezi ně například: splátka, povinné ručení (také je dobré ho rozpočítat na měsíce), alespoň trochu odhadnout očekávané náklady na údržbu a palivo. V případě, že jezdíte pravidelně, měli byste vědět předpokládané výdaje na palivo.
Dále je třeba si zapsat kolik utratíte na:
Výdaje za zábavu jsou také nutné. Zcela vážně, bez rozpočtu na zábavu a užívání života půjde celý rodinný rozpočet do háje.
V opravdu špatné situaci ho jde snížit na minimum, ale každý z nás potřebuje nějakou částku, aby ji mohl rozfofrovat na cokoli uzná za vhodné. O čem by jinak vůbec život byl?
Sem patří paušál nebo kredit na telefon, připojení k internetu, kabelovka, HBO, Netflix, předplatné novin, magazínů a hudby jako třeba Google Play nebo Spotify.
Většina těhle předplatných je dobrá a zábavná. Ale ve chvíli, kdy bude potřeba trochu uvolnit napjatý rodinný rozpočet, je tahle kategorie první na ráně. Je dobré některé služby mít, ale pro život nejsou nezbytné.
V prvé řadě jsou tady všechny splátky půjček a úvěrů, spoření, šetření na důchod, životní a úrazová pojištění a klidně i bankovní poplatky.
Poté, co jste si zaznamenali všechny příjmy a výdaje domácnosti, přejděte ke srovnání výše příjmů a výdajů. Rodinný rozpočet může být dlouhodobě prosperující pouze v případě, že příjmy budou vyšší než výdaje.
Určitě stojí za zvážení přehodnotit vaše výdaje tak, abyste udrželi rodinný rozpočet ve správné kondici. Rozdělte výdaje na nezbytné (nájemné, energie, doprava, jídlo) a vedlejší (sport, kultura, zábava, stravování v restauracích).
Podle dat Českého statistického úřadu tvoří bydlení a energie téměř čtvrtinu průměrného rodinného rozpočtu v Česku. Právě zde se rozpočet domácnosti láme nejčastěji.
Snažte se najít ve svých výdajích systém, nerozhazovat peníze bezúčelově a naučte se, že čtvrtletní, pololetní nebo roční platby dopředu (například za předplatné) jsou z dlouhodobého hlediska výhodnější a bolí pouze jednou a to v daný měsíc, kdy je zaplatíte.
Na závěr jednoduchá rada. Nezapomeňte na pravidelnou aktualizaci a kontrolu rozpočtu. Snažte se z vytváření rodinného rozpočtu udělat rodinnou rutinu a zajistěte, aby rozpočet zohledňoval vaše skutečné příjmy a výdaje.
Pokud vás zajímá, jak ušetřit peníze na dlouhodobějším horizontu, podívejte se na naše srovnání spořicích účtů nebo stavebního spoření.
Jak by měl vypadat ideální rodinný rozpočet? Nejznámější a nejpoužívanější metodou rozpočtování je pravidlo 50/30/20, které doporučují finanční poradci po celém světě. Podle tohoto pravidla byste měli svůj čistý měsíční příjem rozdělit následovně:
Při průměrné čisté mzdě v České republice kolem 39 000 Kč to znamená přibližně 19 500 Kč na nezbytné výdaje, 11 700 Kč na zábavu a 7 800 Kč na úspory.
Alternativní metodou je pravidlo 10-20-30-40, které rozděluje rozpočet domácnosti takto:
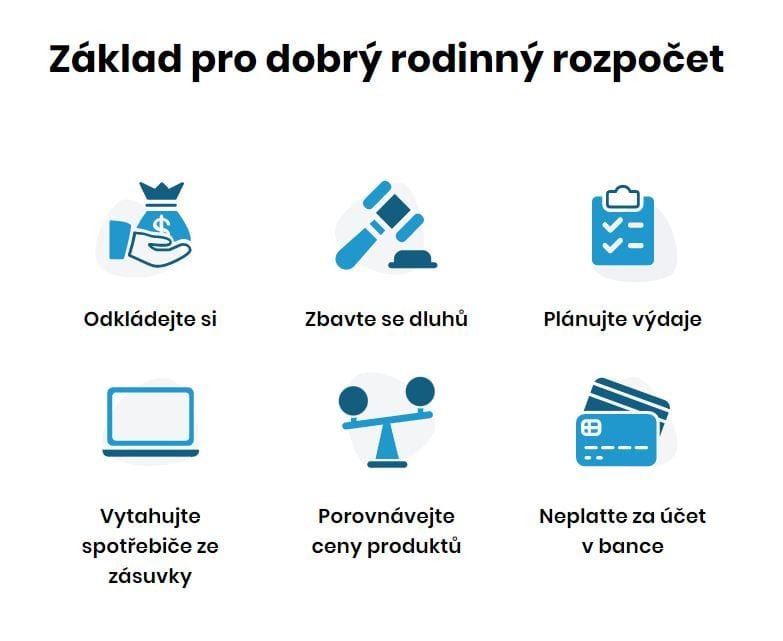
Na Financera.cz jsme si pro vás připravili několik užitečných tipů, s nimiž bude správa vašeho rodinného rozpočtu mnohem snazší.
Snažte se odložit si z každého vašeho příjmu alespoň 10–20 %. A teď nemyslíme jen výplatu, ale také přídavky na děti, přeplatek za elektřinu nebo nájemné za garáž, kterou pronajímáte svému příteli.
Ideální výše finanční rezervy by měla pokrýt 3 až 6 měsíčních výdajů domácnosti. Při průměrných výdajích české rodiny to znamená mít stranou alespoň 135 000–270 000 Kč.
Nejlepší strategií je nastavit si trvalý příkaz hned po výplatě na spořicí účet, aby šetření šlo téměř automaticky.
Nezapomeňte ani na vaše děti a už od útlého věku se u nich snažte vybudovat zodpovědnost k vlastním penězům. Nejprve jim ukažte, jak si odkládat do pokladničky a později, když povyrostou, jim založte dětský spořicí účet.
Dluhy jsou velmi nepříjemná záležitost. Splácíte hypotéku, dva spotřební úvěry, máte povoleno přečerpání na účtu a kreditní kartu? Vsadíme se, že zbytečně proplácíte. Možná je nejvyšší čas začít uvažovat nad refinancováním nebo konsolidací vašich finančních závazků.
Pro více informací si přečtěte náš článek jak se zbavit dluhů.
Plánování je klíčem k úspěchu vyrovnaného rodinného rozpočtu. Skutečně doporučujeme si alespoň na jednu hodinku měsíčně sednout a pořádně se zamyslet nad tím, co vás čeká. Škola v přírodě nebo tábor pro vaše ratolesti? Výročí svatby s vaší drahou polovičkou? Narozeniny vaší mámy?
Nezapomínejte, pište si a plánujte. Nebo fakt toužíte po tom, že nebudete moci zaplatit telefonní účty, neboť jste s rodinkou byli nečekaně v kině?
Stává se, že platíme zbytečné poplatky bankám tam, kde není potřeba. Příkladem mohou být nesmyslně vysoké poplatky za výběry z bankomatů, i když je umíme mít i zdarma. Dostává nás však naše nevědomost.
Proto je dobré srovnávat všechny dostupné alternativy. Porovnejte si svoji půjčku a zjistěte, zda se mezitím na trhu neobjevilo něco nového a výhodnějšího, kde můžete ušetřit.
Vyvarujte se těchto častých chyb:
Pro snadnější správu rozpočtu domácnosti vyzkoušejte:
Ideální rodinný rozpočet by měl pokrývat všechny příjmy a výdaje domácnosti. Nejčastěji se doporučuje pravidlo 50/30/20: 50 % příjmů na nezbytné výdaje (bydlení, jídlo, doprava), 30 % na zábavu a přání, 20 % na úspory a investice. Důležité je rozpočet pravidelně aktualizovat a přizpůsobovat aktuální finanční situaci.
Pravidlo 50/30/20 je populární metoda rozpočtování, podle které byste měli svůj čistý měsíční příjem rozdělit na tři části: 50 % na základní potřeby (bydlení, energie, jídlo), 30 % na přání (zábava, koníčky, restaurace) a 20 % na finanční cíle (úspory, splácení dluhů, investice). Toto pravidlo slouží jako orientační vodítko – přizpůsobte si ho svým konkrétním podmínkám.
Průměrné měsíční výdaje české rodiny se dvěma dětmi přesahují 45 000 Kč. Největší položkou je bydlení a energie, které tvoří téměř čtvrtinu rozpočtu. Pro finanční pohodu bez stresu je potřeba čistý příjem kolem 60 000 Kč mimo velká města, v Praze pak 80 000–90 000 Kč.
Začněte tím, že si sepíšete všechny čisté příjmy (výplata, dávky, příjmy z pronájmu) a poté všechny pravidelné výdaje (bydlení, energie, doprava, jídlo, služby). Výdaje porovnejte s příjmy. Pokud výdaje převyšují příjmy, hledejte oblasti, kde můžete ušetřit. K evidenci použijte mobilní aplikaci, tabulku v Excelu nebo jednoduše tužku a papír.
Finanční poradci doporučují mít finanční rezervu ve výši 3 až 6 měsíčních výdajů domácnosti. Pro průměrnou českou rodinu to znamená mít stranou přibližně 135 000–270 000 Kč. Tato rezerva vás ochrání před nečekanými výdaji, jako je oprava auta, návštěva zubaře nebo ztráta zaměstnání.
Rodinný rozpočet se skládá ze dvou hlavních částí: příjmů a výdajů. Na straně příjmů jsou čisté mzdy, sociální dávky, příspěvky od zaměstnavatele, alimenty nebo příjmy z pronájmu. Na straně výdajů pak náklady na bydlení a energie, dopravu, potraviny, oblečení, služby (telefon, internet, předplatné), zábavu, splátky půjček a spoření. Klíčové je, aby příjmy vždy převyšovaly výdaje.
Nejrozšířenější metodou je pravidlo 50/30/20, které rozděluje čistý příjem na 50 % pro základní potřeby (bydlení, jídlo, doprava), 30 % na přání a zábavu a 20 % na úspory a finanční cíle. Alternativou je pravidlo 10-20-30-40: 10 % finanční rezerva, 20 % investice, 30 % splátky úvěrů a 40 % denní spotřeba. Vyberte si metodu, která lépe odpovídá vaší situaci.
Máte otázku k tomuto tématu? Zeptejte se komunity.
E-mail potvrzen. Váš komentář se zobrazí po kontrole.
Odkaz vypršel. Přidejte komentář znovu.
Anonymní
Finanční expert · Financer
Porovnat nejlepší poskytovatele úvěrů
od 3,99 % RPSN
31 možností
Zdarma · Bez vlivu na úvěrovou historii
Zobrazit moji sazbuPorovnat nejlepší poskytovatele úvěrů
od 3,99 % RPSN
31 možností
8 min čteníOsobní finance
6 min čteníOsobní finance
7 min čteníOsobní finance
6 min čteníOsobní finance
9 min čteníOsobní finance
Připojte se k Financer Stacks - Váš týdenní průvodce učení o základech peněz, vytváření dodatečného příjmu a budováním života, kdy peníze pracují pro vás.