Půjčka 5 000 Kč na 30 dní, pevná roční úroková sazba 0%, RPSN 0%, výše splátky 5 000 Kč. Celková částka splatná spotřebitelem je 5 000 Kč. Celkové náklady spotřebitelského úvěru jsou 0 Kč. Při uzavření smlouvy on-line je klientem zasílána 0,01 Kč pro identifikaci.
50 000 Kč na dobu splatnosti 12 měsíců, roční úroková sazba: 35%, RPSN: 41,21%, výše splátky: 4 998,15 Kč, celkem k úhradě: 59 809,50 Kč. Předsmluvní formulář
Reprezentativní příklad: Při výši úvěru 300 000 Kč a základní roční sazbě 8,40 % je RPSN 8,74 % a měsíční splátka 3 717 Kč. Při včasném splácení můžete získat bonusovou sazbu 7,40 % s RPSN 7,67 %. Úrokovou sazbu nastavuje Air Bank každému klientovi individuálně, přičemž bonusová sazba začíná od 4,4 % p.a. a nikdy nepřekročí 17,9 %.
Půjčka ve výši 250 000Kč je čerpána v den sjednání smlouvy. Úročena je vždy jen nesplacená jistina, a to měsíční pevnou úrokovou sazbou 1.07 %. Půjčka je sjednána na 50 měsíců (minimální doba splácení je 50 měsíců a maximální doba splácení je 50 měsíců) a lze hradit v pravidelných měsíčních splátkách, měsíční splátka je 6 529 Kč. Poplatek za vyplacení tranše půjčky ve výši 0.99% z čerpané částky činí 2 475 Kč. Celková splacená částka je 326 467,41 Kč a RPSN je 14.05 %. Toto je pouze reprezentativní příklad půjčky. Skutečná výše a podmínky se mohou lišit v závislosti na posouzení úvěruschopnosti.
Nemůžeme zaručit úplnou přesnost údajů každý den.
Filtry
Výše půjčky
Statistiky produktů
Kompletní přehled všech údajů o porovnávaných produktech, který vám pomůže správně se rozhodnout.
Půjčka do výplaty
2 (13,3 %)
Osobní půjčka
9 (60 %)
Konsolidace půjček
3 (20 %)
úvěr na auto
1 (6,7 %)
Výše půjčky
500 Kč - 2 500 000 Kč (355 500 Kč)
Doba splácení
1 den - 120 měsíců (34 měsíců)
Roční úroková sazba
0 % - 5 628,84 % (570,92 %)
Minimální věk
18 - 21 (18,33)
Minimální příjem
0 Kč - 10 000 Kč (1 266,67 Kč)
Tuzemský bankovní účet
14 (93,3 %)
Tuzemské telefonní číslo
15 (100 %)
Občanství
6 (40 %)
Elektronická identifikace
1 (6,7 %)
Akceptuje negativní úvěrovou historii
7 (46,7 %)
Výplata do 24 hodin
12 (80 %)
Víkendová výplata
7 (46,7 %)
Prodloužení půjčky
15 (100 %)
Předčasné splacení
12 (80 %)
Zprostředkovatel půjček
2 (13,3 %)
První půjčka bez úroku
2 (13,3 %)
Možný spoludlužník
2 (13,3 %)
Právo na odstoupení
15 (100 %)
Statistiky vycházejí z 15 produktů typu Půjčky v naší databázi.
SpolečnostNejnižšíNejvyšší
Zaplo0 %1 141 %
Creditstar35 %35 %
Movinero0 %4 678,99 %
Air Bank4,4 %17,9 %
Razdva půjčka7,43 %212,32 %
FlexiFin12,65 %100,99 %
ESSOX6,9 %17,9 %
Hyperpůjčka5,11 %10,7 %
Tommy Stachi16,2 %94,02 %
Ferratum146,95 %146,95 %
ČSOB4,9 %14 %
Provident22,39 %69 %
Profi Credit27,37 %143 %
Komerční Banka4,99 %12,56 %
UniCredit Bank3,99 %18,4 %
AvaFin5 628,84 %5 628,84 %
Úrokové sazby
Porovnejte sazby všech poskytovatelů. Sloupce zobrazují rozsah mezi nejnižší a nejvyšší sazbou nabízenou každou společností.
Volba Financera
Nejlépe hodnoceno
Zaplo
První půjčka zdarma (0 % RPSN) je atraktivní. U opakovaných půjček dosahuje RPSN až 660 % a úrok až 279,83 % p.a. Příklad: 10 000 Kč na 12 měsíců = celková splatná částka 28 844 Kč.
Zákaznická podpora je dostupná prostřednictvím telefonu a e-mailu. Klienti oceňují rychlé a vstřícné reakce, stejně jako jednoduchý proces žádosti. Například na portálu 5nej.cz byla kvalita podpory hodnocena jako vynikající.
Půjčku lze sjednat zcela online bez nutnosti návštěvy pobočky. Není vyžadován ručitel ani zástava majetku. Klienti mohou využít odklad splátek v případě nečekaných událostí, je však nutné počítat s poplatky za prodloužení splatnosti.
Zkušenosti klientů jsou smíšené. Noví zákazníci oceňují rychlost a bezúročnou první půjčku. Opakovaní klienti kritizují vysoké úroky. Hodnocení 2/5 na Trustpilot (471 recenzí) a 2,4/5 na Google (75 recenzí).
Získejte exkluzivní podmínky od nejlepších finančních společností
Půjčka bez příjmu zní jako jednoduchá zkratka. V praxi ale nejde o kouzelný úvěr, kde nikdo nic neověřuje a peníze přistanou na účtu jen za hezký úsměv. V Česku musí poskytovatel spotřebitelského úvěru posoudit, jestli budete schopni půjčku splácet.
Rozdíl je v tom, co se počítá jako příjem. Nemusí to být jen klasická mzda ze zaměstnání. Někteří poskytovatelé dokážou pracovat s důchodem, rodičovským příspěvkem, příjmem z podnikání, nájmem, výživným nebo jiným pravidelným příjmem. Pokud žádný příjem ani použitelný majetek nemáte, bezpečná půjčka obvykle nedává smysl.
Na této stránce si ukážeme, kdy je půjčka bez příjmu reálná, kdy je spíše riziková a jak ji porovnat se standardním srovnáním půjček.
Co je půjčka bez příjmu
Půjčka bez příjmu je úvěr pro člověka, který neumí doložit běžný zaměstnanecký příjem. Typicky jde o situace, kdy jste mezi zaměstnáními, podnikáte a máte nepravidelné tržby, jste na rodičovské, pobíráte důchod nebo máte jiný zdroj peněz než výplatu od zaměstnavatele.
Důležité je slovo doložit. Seriózní poskytovatel se nebude spokojovat s větou "nějak to zaplatím". Bude chtít vidět, z čeho budete splácet. Může jít o výpis z účtu, daňové přiznání, potvrzení o dávce, důchodový výměr, nájemní smlouvu, pravidelný příjem od klientů nebo jiný doklad, který dává ekonomický smysl.
Pokud reklama slibuje peníze úplně bez ověření, zbystřete. U spotřebitelského úvěru je posouzení úvěruschopnosti povinnost, ne volitelná ozdoba na smlouvě.
Jak půjčka bez příjmu funguje v ČR
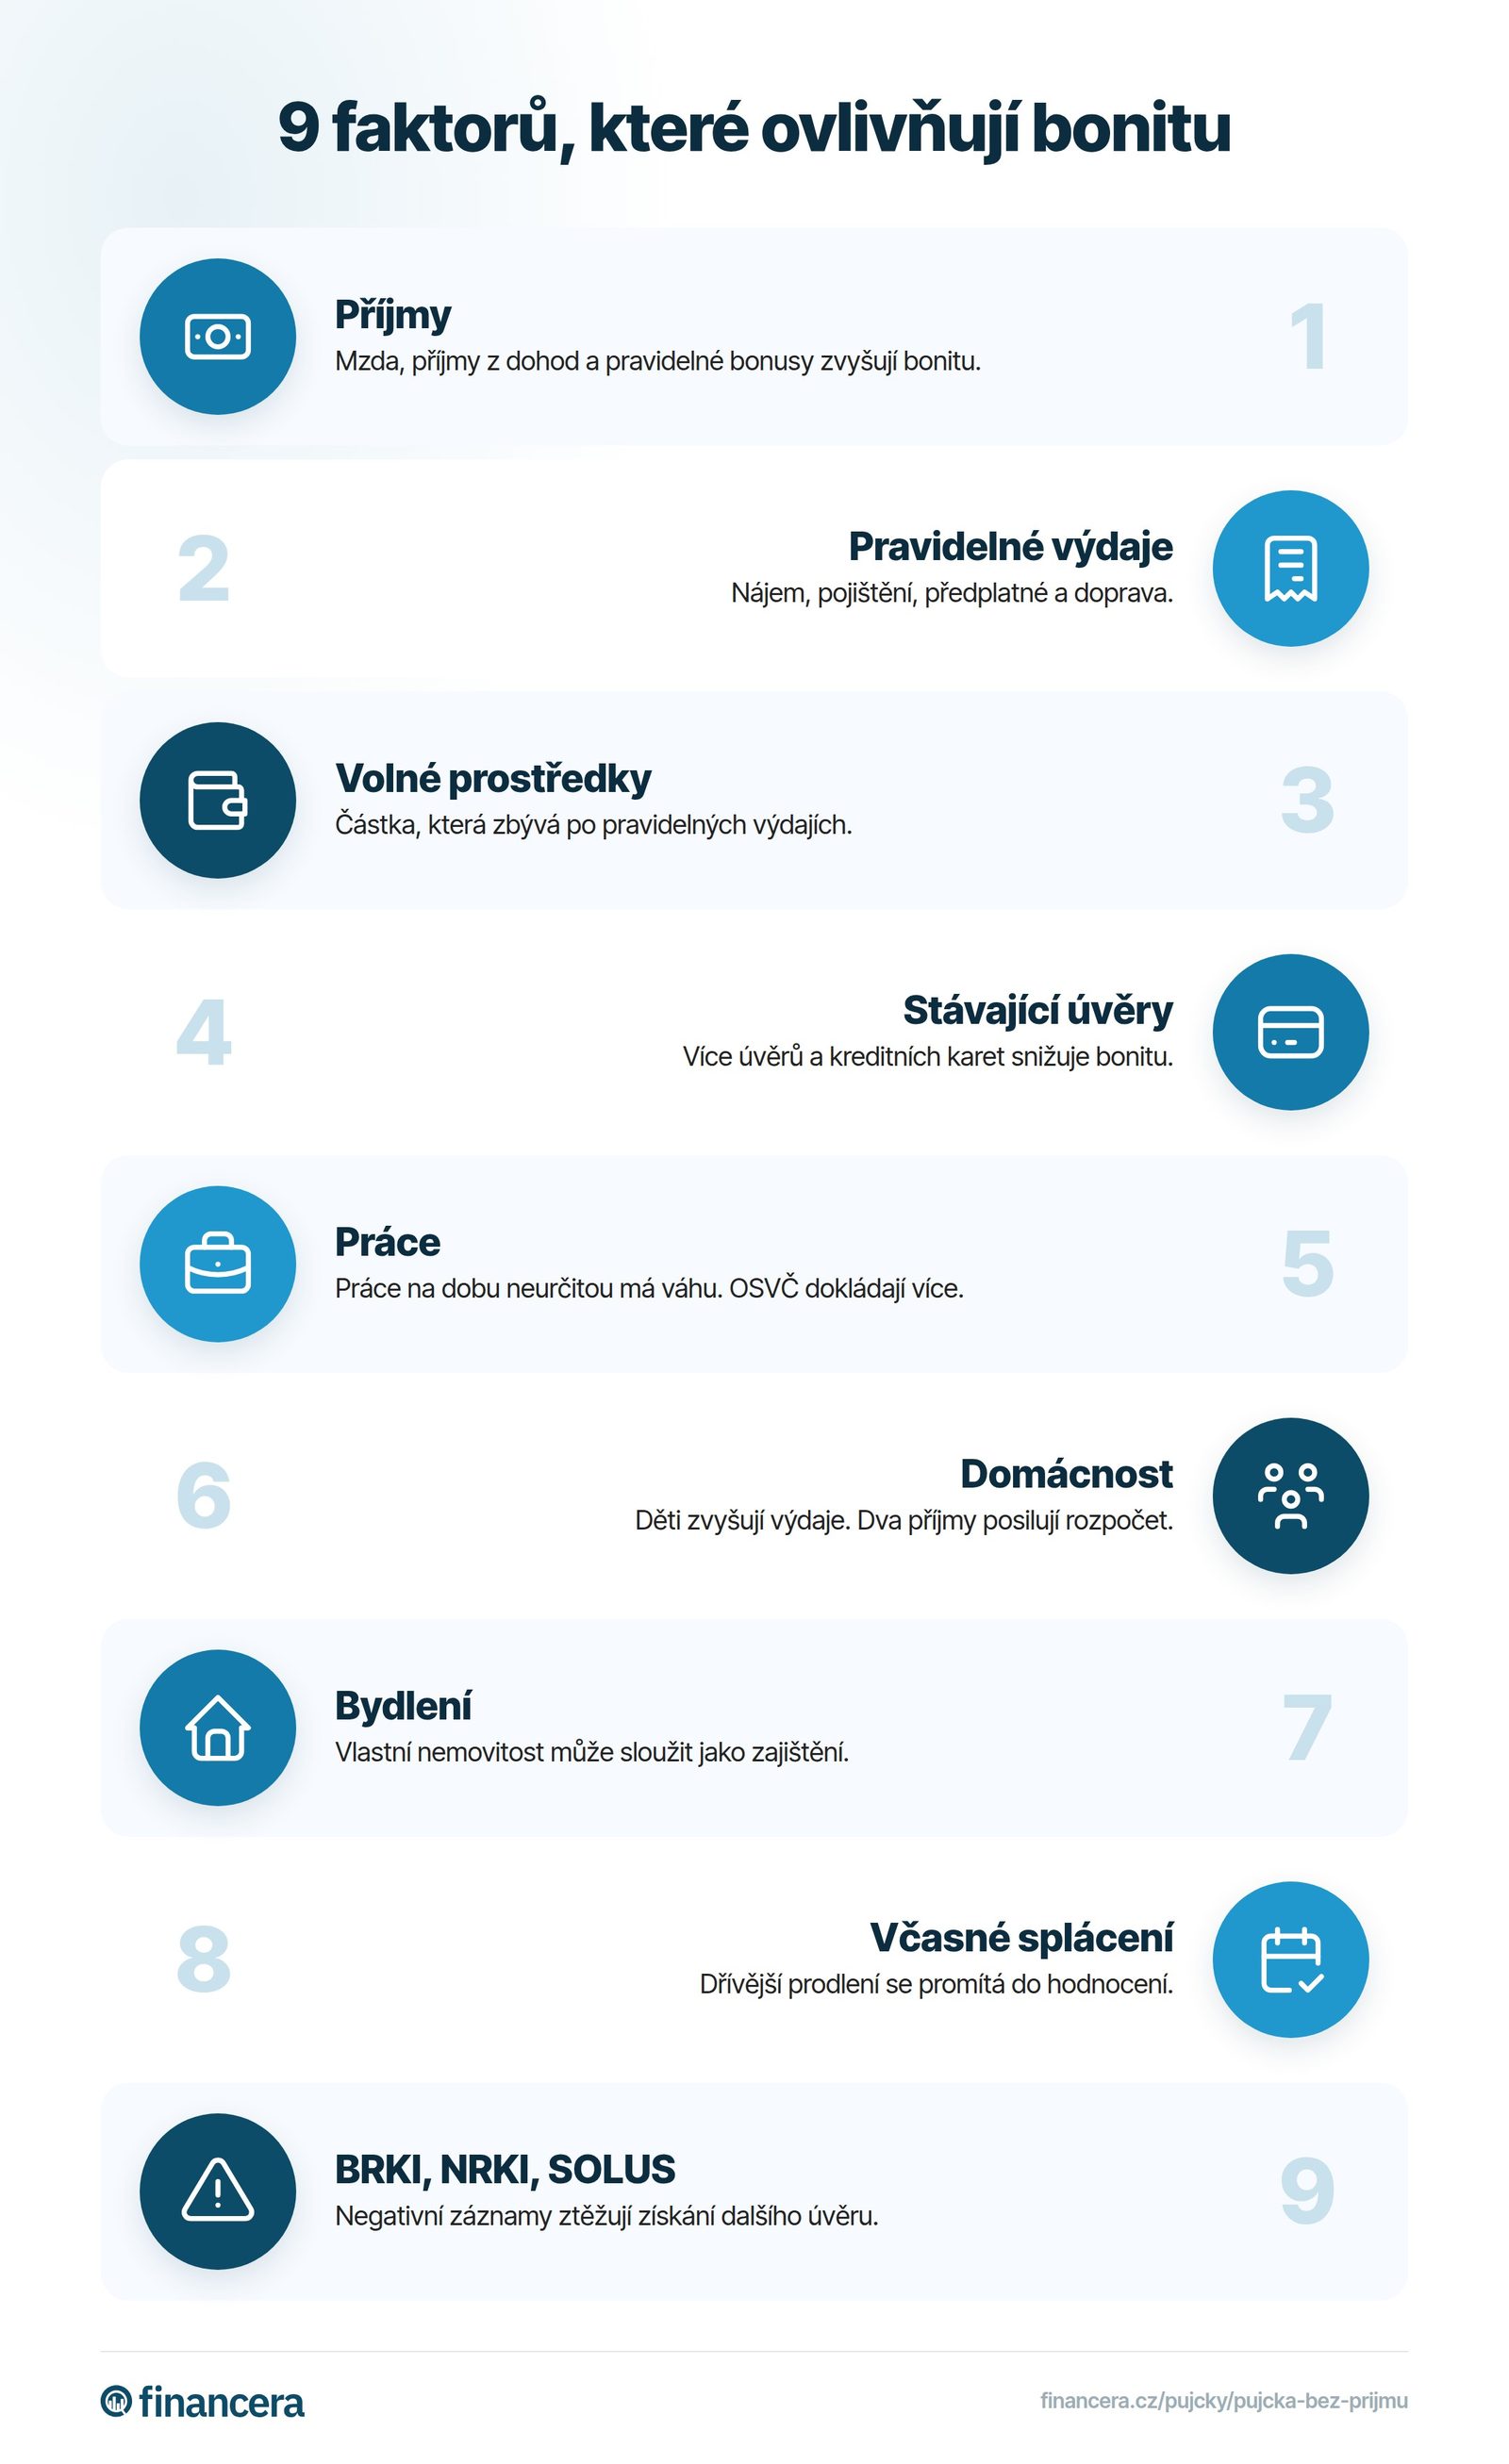
V českém prostředí funguje půjčka bez příjmu hlavně jako půjčka s alternativním doložením příjmu. Banka nebo nebankovní společnost si obvykle projde několik věcí: vaše pravidelné příjmy, pravidelné výdaje, další úvěry, záznamy v registrech a požadovanou výši splátky.
Když máte nižší nebo nepravidelný příjem, poskytovatel může snížit dostupnou částku, zkrátit splatnost, požadovat spolužadatele nebo žádost odmítnout. To není nutně špatná zpráva. Někdy vás odmítnutí ochrání před půjčkou, která by vám rozpočet rozsekala jako tupý nůž rajče.
Při porovnání sledujte hlavně RPSN, celkovou částku k zaplacení, poplatky za prodloužení, sankce za pozdní splátku a možnost předčasného splacení. Úrok sám o sobě nestačí, protože poplatky umí z levně vypadající půjčky udělat drahou věc.
Co musí poskytovatel ověřit podle zákona
Zákon č. 257/2016 Sb., o spotřebitelském úvěru, stojí na jednoduché logice: poskytovatel má půjčit jen tehdy, když nejsou důvodné pochybnosti, že spotřebitel úvěr splatí. ČNB ve svém výkladu zdůrazňuje, že se při posouzení úvěruschopnosti porovnávají příjmy a výdaje spotřebitele a také způsob plnění dosavadních dluhů.
Majetek může hrát roli, ale není to univerzální omluvenka za nulový příjem. ČNB uvádí, že majetek lze zohlednit hlavně tehdy, když má být úvěr splacen výnosem z jeho prodeje, nebo když celková finanční situace ukazuje, že člověk zvládne splácet bez ohledu na příjmy. I tehdy se mají příjmy a výdaje posuzovat.
Jinými slovy: půjčka bez příjmu neznamená půjčku bez bonity. Bonita je schopnost splácet. Může být dobrá i bez klasické mzdy, ale musí být prokazatelná.
Hlavní typy a varianty
U půjček bez klasického příjmu se na trhu nejčastěji potkáte s několika variantami. Každá má jiné šance na schválení i jiná rizika.
Půjčka bez doložení příjmu znamená, že poskytovatel nevyžaduje potvrzení od zaměstnavatele. Stále ale může kontrolovat výpis z účtu, registry a další údaje.
Půjčka pro OSVČ bývá vhodnější, pokud podnikáte a příjem se mění měsíc od měsíce. Počítejte s daňovým přiznáním, fakturami nebo výpisy z účtu.
Půjčka na důchod nebo rodičovský příspěvek může být schůdná, protože jde o pravidelný příjem. Limitující bude výše příjmu a vaše ostatní závazky.
Půjčka se spolužadatelem může pomoci, pokud druhá osoba má stabilní příjem. Zároveň ale nese odpovědnost za splácení. Rodinný podpis není formalita, je to závazek.
Půjčka se zajištěním majetkem může být nebezpečná, pokud kvůli menšímu dluhu riskujete auto nebo nemovitost. U malých spotřebitelských půjček je to často zbytečně tvrdé řešení.
Co může pomoci místo výplatní pásky
výpisy z účtu s pravidelnými příjmy za několik měsíců
daňové přiznání nebo přehled příjmů u OSVČ
důchodový výměr, rodičovský příspěvek nebo jiný pravidelný příjem
nájemní smlouva a doložené platby z pronájmu
spolužadatel se stabilním příjmem
nižší požadovaná částka a realistická splátka
Konkrétní příklady
Představte si tři žadatele. První je OSVČ, která nemá výplatní pásku, ale na účet jí každý měsíc chodí platby od klientů. U ní může dávat smysl doložit výpisy z účtu a daňové přiznání. Půjčka 30 000 Kč s rozumnou splátkou může projít, pokud rozpočet sedí.
Druhý žadatel je rodič na rodičovské dovolené. Příjem je nižší, ale pravidelný. Poskytovatel bude řešit, kolik zůstává po nájmu, energiích, jídle a dalších závazcích. Menší částka na krátkou dobu může být reálná, ale drahá krátkodobá půjčka kvůli běžným výdajům je varovný signál.
Třetí člověk je bez práce, nemá úspory, nemá pravidelný příjem a už splácí jiné závazky. Tady není hlavní otázka "kdo mi půjčí", ale "jak se nedostat hlouběji". Pokud jste v podobné situaci, projděte si nejdřív rizika nebankovních půjček a zvažte poradnu nebo dohodu s věřiteli.
Registry BRKI, NRKI a SOLUS
V Česku se u půjček běžně pracuje s úvěrovými registry. BRKI se týká bankovních úvěrových vztahů, NRKI nebankovních úvěrových vztahů a SOLUS je známý hlavně jako negativní registr závazků po splatnosti.
Záznam v registru nemusí automaticky znamenat konec. Pozitivní historie splácení může naopak pomoci. Problém je hlavně prodlení, více aktivních dluhů, časté žádosti a neschopnost vysvětlit, z čeho budou nové splátky odcházet.
Pokud si nejste jistí, co je o vás vedené, podívejte se na průvodce registry dlužníků. Před další žádostí je lepší znát situaci než posílat žádosti naslepo a čekat, kdo se chytí.
Jak bezpečně porovnat půjčku bez příjmu
U půjčky bez klasického příjmu má porovnání ještě větší význam než u běžného úvěru. Vyšší riziko pro poskytovatele se často promítne do vyšší ceny pro vás. Proto se nedívejte jen na rychlost vyplacení. Rychlé peníze jsou příjemné asi pět minut. Drahé splácení vydrží déle.
Začněte celkovou částkou k zaplacení. Pak zkontrolujte RPSN, poplatky, sankce, možnost předčasného splacení a to, jestli je poskytovatel uveden v seznamech ČNB. U nebankovních půjček si dejte pozor na prodlužování splatnosti. Jeden odklad může vypadat jako úleva, ale často jen odsune problém a přidá poplatek.
Pokud vám žádost zamítnou, neznamená to automaticky, že máte hledat ještě volnějšího poskytovatele. Často je lepší zjistit důvod. Pomůže náš průvodce zamítnutím půjčky.
Kontrolní seznam před žádostí
Spočítejte si, kolik vám po zaplacení bydlení, energií, jídla a dluhů opravdu zůstává.
Porovnejte celkovou částku k zaplacení, ne pouze měsíční splátku.
Ověřte poskytovatele v seznamech ČNB a vyhněte se poplatkům předem za garantované schválení.
Ujistěte se, že rozumíte sankcím za prodlení a poplatkům za prodloužení splatnosti.
Zvažte levnější alternativy: odklad platby u dodavatele, splátkový kalendář, prodej nepotřebné věci nebo pomoc rodiny se smlouvou.
Po podpisu máte u spotřebitelského úvěru standardně právo řešit odstoupení od smlouvy o úvěru, ale nespoléhejte na to jako na plán B.
Kdy raději nehledat další půjčku
Další úvěr není dobré řešení, pokud si půjčujete na splátku jiné půjčky, nemáte jasný zdroj splácení nebo už teď platíte závazky pozdě. V takové chvíli může i malá půjčka 5 000 Kč spustit drahý řetězec upomínek, sankcí a nových půjček.
Zvažte nejdřív kontaktování věřitelů, splátkový kalendář, bezplatnou dluhovou poradnu nebo prodej věcí, které nepotřebujete. Není to pohodlné, ale bývá to levnější než vzít první úvěr, který se tváří jako záchranné lano a po měsíci připomíná kotvu.
Půjčka bez příjmu může být použitelná jen tehdy, když máte jiný doložitelný a dostatečný zdroj splácení. Bez něj je nejbezpečnější půjčku nebrat.
Časté otázky
Existuje v Česku půjčka bez příjmu?
Ano, ale většinou jde o půjčku bez klasického doložení zaměstnaneckého příjmu. Poskytovatel stále musí posoudit schopnost splácet a může chtít jiný doklad, například výpis z účtu, důchodový výměr nebo daňové přiznání.
Mohu dostat půjčku, když jsem nezaměstnaný?
Možné to je jen tehdy, pokud máte jiný doložitelný zdroj splácení nebo spolužadatele. Pokud nemáte žádný příjem, úspory ani majetek, odpovědný poskytovatel by půjčku schválit neměl.
Musí poskytovatel kontrolovat příjem?
Musí posoudit úvěruschopnost. Podle výkladu ČNB se porovnávají příjmy a výdaje a sleduje se také dosavadní splácení dluhů. Nemusí jít vždy o potvrzení od zaměstnavatele, ale kontrola schopnosti splácet má proběhnout.
Je půjčka bez příjmu dražší?
Často ano. Vyšší riziko pro poskytovatele se může projevit vyšším RPSN, nižší dostupnou částkou, kratší splatností nebo přísnějšími podmínkami. Proto porovnávejte hlavně celkovou částku k zaplacení.
Jak poznám bezpečného poskytovatele?
Ověřte si, zda je poskytovatel dohledatelný v seznamech ČNB, má jasné smluvní podmínky, uvádí RPSN a nechce poplatek předem za garantované schválení. Nejasná identita firmy je důvod odejít.
Co dělat, když mi půjčku zamítnou?
Zjistěte důvod zamítnutí, zkontrolujte registry, snižte požadovanou částku nebo nejdřív stabilizujte rozpočet. Posílat žádosti k dalším a dalším poskytovatelům bez změny situace obvykle nepomůže.
Připojte se k Financer Stacks - Váš týdenní průvodce učení o základech peněz, vytváření dodatečného příjmu a budováním života, kdy peníze pracují pro vás.