Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 55 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků.
eToro je investiční platforma s více třídami aktiv. Hodnota vašich investic může růst i klesat. Váš kapitál je vystaven riziku.
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 73 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků.
Nemůžeme zaručit úplnou přesnost údajů každý den.
Filtry
Způsoby vkladu
Platformy
Kanály podpory
Statistiky produktů
Kompletní přehled všech údajů o porovnávaných produktech, který vám pomůže správně se rozhodnout.
Poplatek za směnu měn
0 % - 1 % (0,33 %)
Minimální vklad
0,01 Kč - 1 000 Kč (222 Kč)
Demo účet
5 (55,6 %)
Úrok z neinvestovaných prostředků
2 (22,2 %)
Robo poradce
2 (22,2 %)
Copy trading
1 (11,1 %)
Frakční akcie
5 (55,6 %)
Bankovní převod
2 (22,2 %)
Debetní karta
8 (88,9 %)
Web
9 (100 %)
iOS
9 (100 %)
Android
9 (100 %)
Desktop
5 (55,6 %)
Mobilní aplikace
2 (22,2 %)
Online chat
8 (88,9 %)
E-mail
9 (100 %)
Telefon
6 (66,7 %)
Podpora 24/7
4 (44,4 %)
Komunitní fóra
1 (11,1 %)
Statistiky vycházejí z 9 produktů typu Brokeři v naší databázi.
Volba Financera
Nejlépe hodnoceno
eToro
Obchodování akcií za 1-2 USD za transakci, ETF bez provize. Konverzní poplatek při vkladu v CZK a 5 USD za každý výběr navyšují celkové náklady.
Zákaznická podpora v angličtině s odpovědí do 1 hodiny. Chatbot a ticketový systém fungují spolehlivě, ale telefonická linka v češtině chybí.
Účet v USD nebo EUR s minimálním vkladem 50 USD. Flexibilní páka, zlomkové akcie od 10 USD a neomezený demo účet. Poplatek 10 USD měsíčně za neaktivitu po 12 měsících.
Uživatelé chválí eToro za intuitivní rozhraní a copy trading. Někteří hlásí vyšší spready a pomalé výběry, celkově ale převažují pozitivní zkušenosti.
Získejte exkluzivní podmínky od nejlepších finančních společností
Proč začít investovat
Investování není jen pro bohaté nebo zkušené obchodníky. Je to způsob, jak ochránit své peníze před inflací a postupně si vybudovat finanční rezervu. Peníze na běžném účtu totiž rok co rok ztrácejí na hodnotě.
V roce 2024 činila inflace v Česku přes 2 %. To znamená, že 100 000 Kč na účtu bez úroku má za rok reálnou hodnotu jen asi 98 000 Kč. Za deset let přijdete o výraznou část kupní síly. Investování tento problém řeší.
Nejlepší spořicí účty v Česku nabízejí kolem 4 % ročně, ale i to pokryje inflaci jen těsně. Akcie a ETF fondy historicky přinášejí průměrně 7-10 % ročně v dlouhodobém horizontu. Proto se investování vyplatí i pro úplné začátečníky, kteří chtějí s penězi pracovat chytřeji.
Jak začít investovat: 5 praktických kroků
Investování nemusí být složité. Stačí dodržet pár základních kroků a můžete začít i s několika stovkami korun měsíčně.
Stanovte si cíl a časový horizont
Rozmyslete se, proč chcete investovat. Spoříte na důchod za 30 let? Na bydlení za 5 let? Nebo chcete jen zhodnotit úspory? Váš investiční horizont určuje, jaké nástroje jsou pro vás vhodné. Čím delší horizont, tím agresivnější strategii si můžete dovolit.
Zjistěte svůj vztah k riziku
Každý investor je jiný. Někdo klidně ustojí 30% pokles portfolia, jiný zpanikáří při poklesu o 5 %. Buďte k sobě upřímní. Pokud víte, že vás propad bude stresovat, zvolte konzervativnější mix s větším podílem dluhopisů a spořicích účtů.
Vyberte si investiční platformu
V Česku máte na výběr z řady investičních brokerů a investičních aplikací. Porovnejte poplatky, nabídku nástrojů a minimální vklady. Mezi oblíbené patří Portu, Fondee, XTB, Fio e-Broker nebo investiční programy bank jako Česká spořitelna nebo ČSOB.
Rozložte riziko (diverzifikace)
Nedávejte všechny peníze do jedné akcie nebo jednoho sektoru. Diverzifikace portfolia znamená rozložení investic mezi různé typy aktiv (akcie, dluhopisy, nemovitosti), regiony a sektory. Nejjednodušší cesta k diverzifikaci jsou ETF fondy, které nakupují stovky akcií najednou.
Investujte pravidelně a držte se plánu
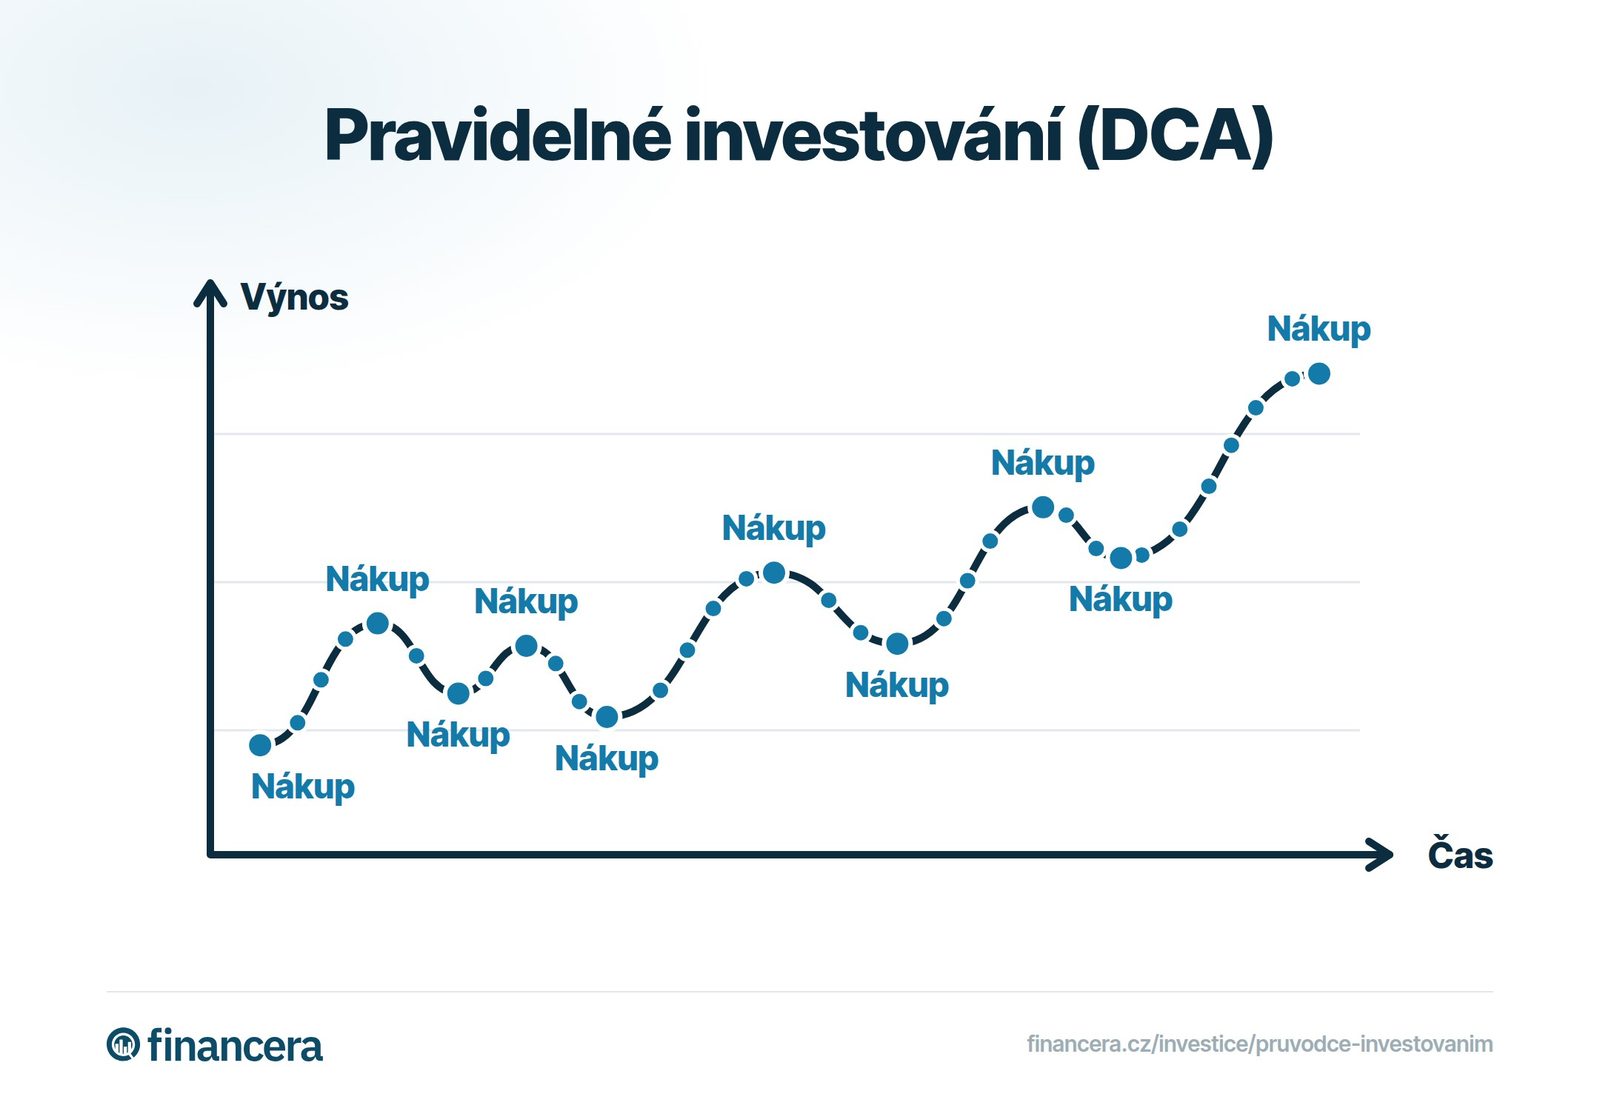
Nastavte si trvalý příkaz na pravidelný nákup. Můžete začít i s 500 Kč měsíčně. Pravidelné investování vyrovnává výkyvy trhu, protože nakupujete průměrně levněji. Tomuto přístupu se říká DCA (Dollar Cost Averaging) a je to jeden z nejspolehlivějších způsobů, jak investovat malé částky.
Do čeho investovat: Přehled investičních nástrojů
Než se rozhodnete do čeho investovat, potřebujete rozumět základním nástrojům, které máte k dispozici. Každý typ investice má jiný poměr výnosu a rizika.
Akcie
Investování do akcií znamená, že kupujete malý podíl ve firmě. Když se firmě daří, roste hodnota vaší akcie a firma vám může vyplácet dividendy, tedy podíl na zisku.
Akcie patří mezi nejvýnosnější investiční nástroje. Americký index S&P 500 přinesl za posledních 30 let průměrný roční výnos kolem 10 %. Na druhou stranu mohou akcie krátkodobě výrazně kolísat. Během roku 2022 ztratil S&P 500 přes 18 %, ale během roku 2023 získal zpět přes 24 %.
Pokud přemýšlíte, jak začít investovat do akcií, potřebujete si nejdříve otevřít účet u brokera. Akcie jsou vhodné pro investory s horizontem alespoň 5-10 let, kteří se nenechají vystrašit krátkodobými poklesy. Pro výběr jednotlivých akcií ale potřebujete čas a znalosti. Proto většina začátečníků volí raději ETF fondy.
ETF fondy (indexové fondy)
ETF (Exchange Traded Fund) je fond, který kopíruje určitý index nebo sektor. Jedním nákupem ETF na S&P 500 investujete do 500 největších amerických firem najednou. Nemusíte vybírat jednotlivé akcie a automaticky máte diverzifikované portfolio.
ETF vs. aktivně spravované fondy je jedno z nejdůležitějších rozhodnutí pro začátečníka. ETF mají výrazně nižší poplatky (typicky 0,07-0,5 % ročně) oproti aktivně spravovaným fondům (1-2,5 %). Na dlouhém horizontu tento rozdíl v poplatcích dělá desítky tisíc korun.
Pro českého investora jsou zajímavé globální ETF jako Vanguard FTSE All-World (VWCE), které pokrývají přes 3 700 firem z celého světa. Nakoupit je můžete přes české brokery jako XTB nebo Fio e-Broker.
Podílové fondy
Podílové fondy fungují podobně jako ETF, ale spravuje je aktivní manažer, který vybírá konkrétní investice. V Česku je nabízí většina bank a pojišťoven. Investovat můžete obvykle od 500 Kč měsíčně.
Na výběr bývají tři základní typy fondů:
Konzervativní fondy investují převážně do dluhopisů. Mají nejnižší výkyvy, ale také nejnižší výnosy (typicky 2-4 % ročně).
Vyvážené fondy kombinují akcie a dluhopisy. Nabízejí střední cestu mezi rizikem a výnosem.
Dynamické fondy investují převážně do akcií. Mají nejvyšší potenciální výnos (6-10 % ročně), ale také nejvyšší výkyvy.
Výhodou podílových fondů je jednoduchost. Stačí nastavit trvalý příkaz a o nic dalšího se nestaráte. Nevýhodou jsou vyšší poplatky oproti ETF, které v dlouhodobém horizontu snižují celkový výnos.
Dluhopisy
Dluhopis je cenný papír, kterým půjčujete peníze státu nebo firmě. Na oplátku dostáváte pravidelný úrok a na konci splatnosti zpět celou jistinu.
Státní dluhopisy České republiky patří mezi nejbezpečnější investice. Protiinflační dluhopisy ČR nabízejí výnos navázaný na inflaci, takže vaše peníze neztrácejí hodnotu. Korporátní dluhopisy nabízejí vyšší úrok (5-8 %), ale nesou vyšší riziko.
Dluhopisy jsou dobrou součástí diverzifikovaného portfolia, protože se často pohybují opačným směrem než akcie. Když akcie klesají, dluhopisy obvykle drží hodnotu nebo rostou.
Spořicí účty a termínované vklady
Pokud nechcete podstupovat žádné riziko, nejjednodušší volbou jsou spořicí účty. V roce 2026 nabízejí nejlepší české spořicí účty úrok kolem 4 % ročně, i když podmínky se zpřísnily a vyšší sazby jsou často podmíněné aktivním využíváním účtu.
Spořicí účty jsou ideální pro finanční polštář a krátkodobé úspory. Pro dlouhodobé zhodnocení ale nestačí, protože jejich výnos jen těsně pokrývá inflaci. Proto je vhodné kombinovat spořicí účet s investicemi do akcií nebo ETF fondů.
Kolik peněz potřebujete na začátek
Jedna z nejčastějších otázek začátečníků je, jak investovat malé částky. Dobrá zpráva: dnes nepotřebujete statisíce na to, abyste mohli investovat.
Investiční aplikace jako Portu nebo Fondee umožňují investovat od 500 Kč měsíčně
U brokerů jako XTB nebo Interactive Brokers můžete nakupovat frakce akcií (část akcie)
Stavební spoření přijímá vklady od 100 Kč měsíčně (se státní podporou)
Důležitější než výše počáteční investice je pravidelnost. Kdo investuje 1 000 Kč měsíčně po dobu 20 let s průměrným výnosem 7 % ročně, nashromáždí přes 520 000 Kč. Přitom vložil jen 240 000 Kč a zbytek udělal složený úrok.
Nejčastější chyby začátečníků
I zkušení investoři dělají chyby. Jako začátečník se ale můžete vyhnout těm nejběžnějším, pokud o nich víte předem.
Panikáření při poklesech - Trhy klesají pravidelně, ale dlouhodobě vždy rostou. Prodávat v panice při poklesu je nejdražší chyba, kterou můžete udělat.
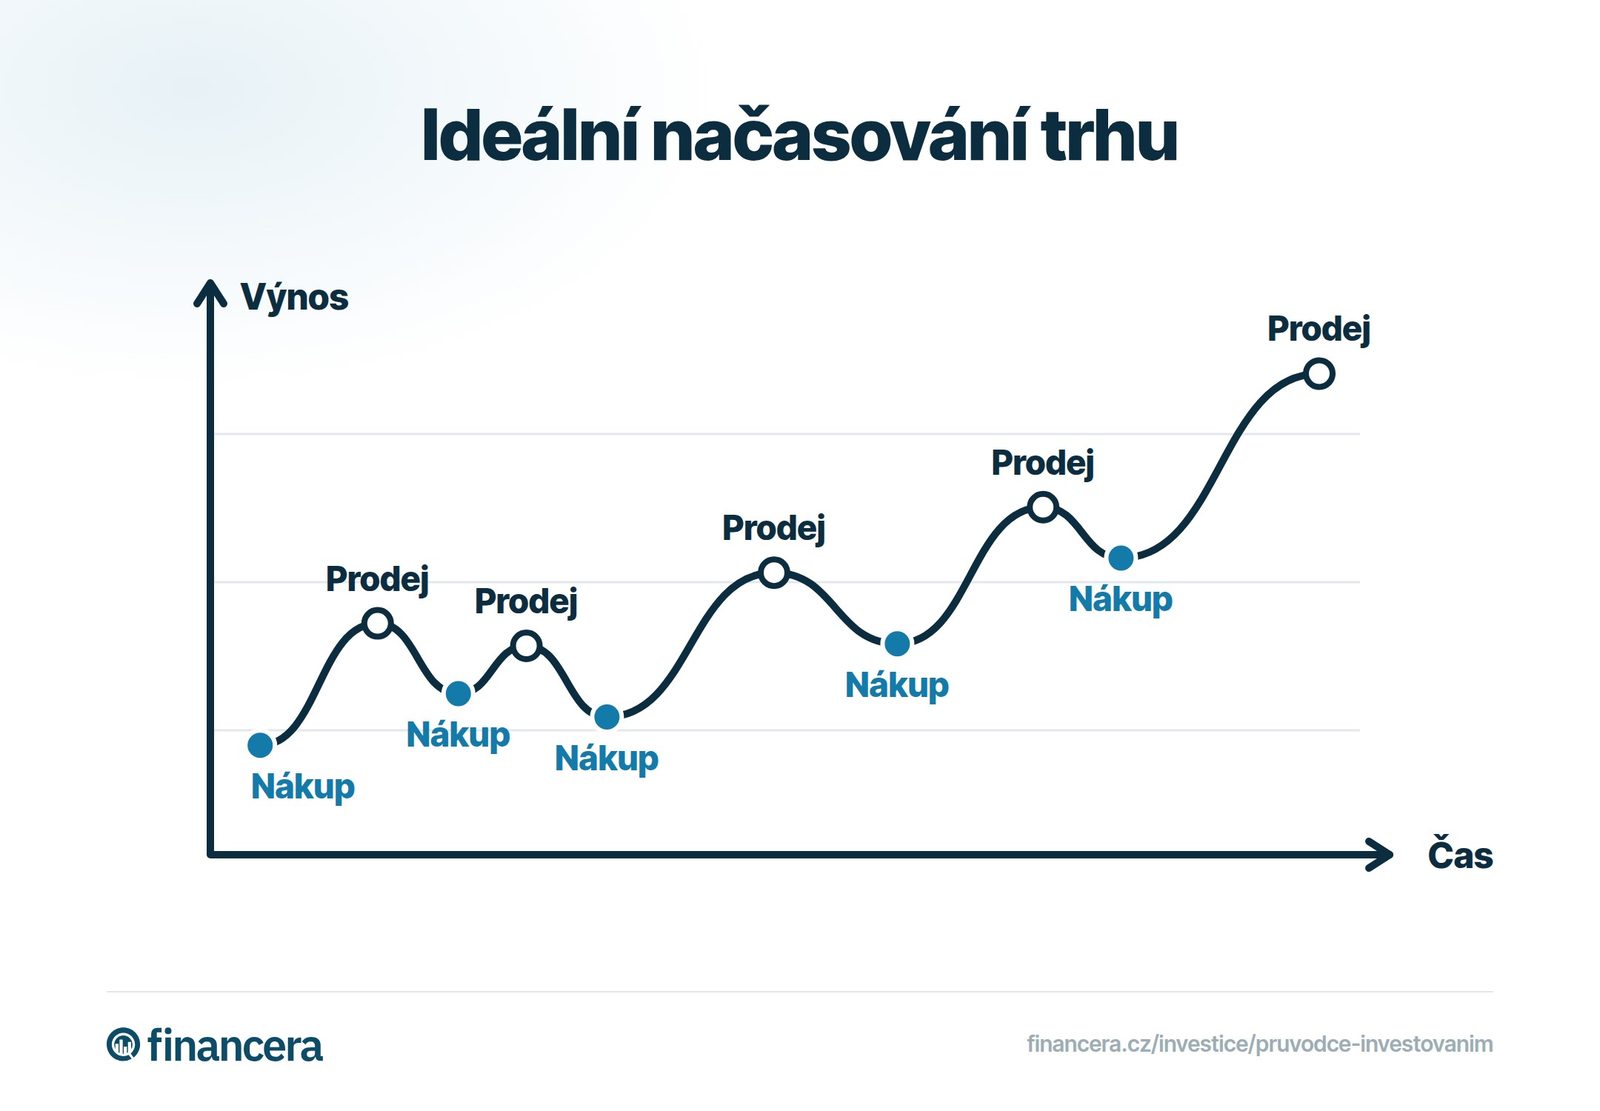
Časování trhu - Nikdo nedokáže spolehlivě předpovědět, kdy bude trh nahoře a kdy dole. Pravidelné investování je spolehlivější než snaha trefit dno.
Nedostatečná diverzifikace - Investovat vše do jedné akcie nebo jednoho sektoru je sázka, ne investice. Rozložte riziko.
Ignorování poplatků - Rozdíl 1 % v ročních poplatcích znamená za 30 let ztrátu stovek tisíc korun na výnosech.
Investování bez rezervy - Pokud nemáte finanční polštář a budete potřebovat peníze, budete nuceni prodávat investice v nevhodnou chvíli.
Sledování každodenních výkyvů - Denní kontrolování portfolia vede k emočním rozhodnutím. Kontrolujte investice maximálně jednou za měsíc.
Investování a daně v Česku
Zisky z investic v České republice podléhají dani z příjmu. Základní sazba je 15 %, u příjmů nad 2 096 928 Kč ročně platíte 23 %. Existují ale dva důležité testy, které vás mohou od daně osvobodit:
Časový test - pokud akcie nebo ETF držíte déle než 3 roky, zisky z jejich prodeje jsou osvobozeny od daně
Hodnotový test - pokud jsou vaše roční příjmy z prodeje cenných papírů do 100 000 Kč, nemusíte danit
Dividendy z českých akcií se daní srážkovou daní 15 %, kterou odvede přímo firma. U zahraničních dividend musíte podat daňové přiznání, ale díky smlouvám o zamezení dvojího zdanění většinou nic nedoplácíte.
Podrobnosti najdete v našem průvodci zdaněním akcií.
Závěr: Začněte investovat ještě dnes
Investování pro začátečníky nemusí být složité. Stačí pochopit základy, vybrat si vhodnou platformu a začít pravidelně investovat. I malé částky se díky složenému úroku v průběhu let promění ve významné částky.
Nejdůležitější je začít. Každý měsíc, kdy vaše peníze leží na běžném účtu, ztrácejí na hodnotě. Investování je maraton, ne sprint. Čím dříve začnete, tím více času budou mít vaše peníze na to, aby pracovaly za vás.
Začněte stanovením investičního cíle a časového horizontu. Vytvořte si finanční polštář na 3-6 měsíců výdajů. Pak si vyberte investiční platformu (broker nebo investiční aplikace) a začněte pravidelně investovat malé částky do diverzifikovaných ETF fondů. Nemusíte rozumět jednotlivým akciím, stačí investovat do širokého indexu jako S&P 500 nebo MSCI World.
Kolik peněz potřebuji na začátek investování?
V Česku můžete začít investovat již od 500 Kč měsíčně. Investiční aplikace jako Portu nebo Fondee nemají vysoké minimální vklady. U brokerů jako XTB můžete nakupovat frakce akcií, takže nepotřebujete desítky tisíc na jednu akcii. Důležitější než počáteční částka je pravidelnost investování.
Kam uložit 100 000 Kč?
Záleží na vašem investičním horizontu. Pro krátkodobé uložení (do 2 let) jsou vhodné spořicí účty s úrokem kolem 4 %. Pro střednědobý horizont (3-5 let) kombinujte dluhopisy a konzervativní fondy. Pro dlouhodobé zhodnocení (5+ let) investujte většinu do akciových ETF fondů a menší část ponechte na spořicím účtu jako rezervu.
Kolik procent z platu investovat?
Běžné doporučení je pravidlo 70:20:10. Tedy 70 % příjmů na nutné výdaje, 20 % na volný čas a radosti, 10 % stranou na spoření a investice. Pokud to vaše finance dovolí, ideálně investujte 15-20 % čistého příjmu. Ale i 5 % je lepší než nic. Začněte s tím, co si můžete dovolit, a postupně navyšujte.
Musím platit daně z investic?
V České republice platíte daň z příjmu ze zisků z investic (15 % nebo 23 %). Existují ale důležitá osvobození: pokud akcie nebo ETF držíte déle než 3 roky (časový test), zisky jsou osvobozeny. Také pokud vaše roční příjmy z prodeje cenných papírů nepřesáhnou 100 000 Kč (hodnotový test), daň neplatíte.
Připojte se k Financer Stacks - Váš týdenní průvodce učení o základech peněz, vytváření dodatečného příjmu a budováním života, kdy peníze pracují pro vás.