A
Anonymní
Finanční expert · Financer
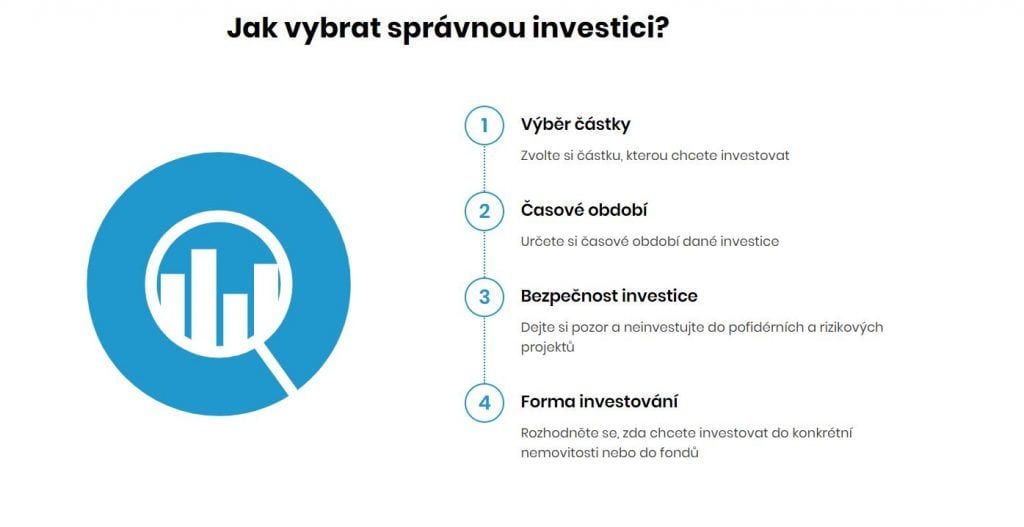
Stanovte si rozpočet a cíle
Určete, kolik peněz můžete investovat a jaký je váš cíl - pasivní příjem z pronájmu, dlouhodobé zhodnocení, nebo kombinace obojího. S částkou od 100 Kč můžete začít přes nemovitostní fondy, pro přímý nákup bytu potřebujete minimálně 500 000-1 000 000 Kč vlastních prostředků.
Vyberte způsob investování
Na základě rozpočtu zvolte vhodný způsob: přímý nákup, podílové fondy, P2P platformy nebo REITs. Pro začátečníky s menším kapitálem jsou ideální nemovitostní fondy nebo P2P platformy.
Proveďte průzkum trhu
Analyzujte ceny v lokalitě, výši nájmů, obsazenost bytů a výhled trhu. Využijte data od ČSÚ, Deloitte Real Index nebo cenové mapy. Porovnejte hrubou a čistou výnosnost pronájmu.
Zajistěte financování
Pokud plánujete přímý nákup, porovnejte hypoteční úvěry. Od dubna 2026 platí nové podmínky ČNB, na investiční nemovitost potřebujete minimálně 30 % vlastních prostředků (LTV max. 70 %). Průměrné hypoteční sazby se v květnu 2026 pohybují kolem 5,2 %.
Realizujte investici a spravujte ji
Po nákupu nemovitosti zajistěte pojištění, správu nájemníků a pravidelnou údržbu. U fondů a P2P platforem stačí sledovat výkonnost portfolia a případně rebalancovat.
Investice do nemovitostí patří k nejoblíbenějším způsobům, jak dlouhodobě zhodnotit peníze v Česku. Nemovitosti nabízejí stabilní výnosy, ochranu proti inflaci a možnost pasivního příjmu z pronájmu.
V roce 2026 se český realitní trh nachází ve vzestupné fázi cyklu. Ceny bytů rostou meziročně o 5-10 %, průměrná cena za m² v Praze dosáhla 156 000 Kč a poptávka po bydlení nadále převyšuje nabídku. Od dubna 2026 platí nové podmínky ČNB pro investiční hypotéky, které vyžadují minimálně 30 % vlastních prostředků.
V tomto průvodci vám ukážeme všechny způsoby, jak investovat do nemovitostí, od přímého nákupu investičního bytu přes nemovitostní fondy až po P2P platformy. Poradíme, jak vybrat správnou investiční nemovitost, spočítat výnosnost a na co si dát pozor.
Existuje několik cest, jak investovat do nemovitostí. Každá varianta se liší výší vstupního kapitálu, mírou zapojení investora i potenciálním výnosem.
Nejtradičnější způsob. Koupíte byt nebo dům a pronajímáte ho. Vyžaduje vysoký vstupní kapitál (od dubna 2026 minimálně 30 % z ceny nemovitosti kvůli novým podmínkám ČNB) a aktivní správu. Hrubá výnosnost z pronájmu se v Praze pohybuje kolem 3,5-4,5 %, v regionech 5-7 % ročně.
Nemovitostní fondy investují do komerčních nemovitostí (kanceláře, obchody, logistické parky) a investor kupuje podíly ve fondu. Nevyžadují aktivní správu a jsou dostupné již od 100 Kč (například Portu nabízí realitní fond). Výhodou je profesionální správa a diverzifikace.
P2P platformy propojují investory s developery, kteří potřebují financování. Investice je možná od 500 Kč a výnosy se pohybují kolem 8-12 % ročně. Investiční horizont bývá 6-36 měsíců. Více o tomto způsobu se dočtete v článku o P2P investicích.
REITs jsou veřejně obchodované společnosti, které vlastní a spravují nemovitosti. Lze je koupit jako akcie přes brokera. Nabízejí vysokou likviditu a dividendový výnos, ale podléhají tržní volatilitě.
Při rozhodování, jak investovat do nemovitostí, je klíčové zvážit výši dostupného kapitálu, investiční horizont a míru zapojení, kterou jste ochotni věnovat správě investice.
Přímý nákup investičního bytu zůstává nejšířenějším způsobem investice do nemovitostí v Česku. Nemovitost se stává vaším majetkem a můžete ji pronajímat, rekonstruovat nebo v budoucnu prodat se ziskem.
Podmínky pro pořízení investičního bytu se v roce 2026 zpřísnily. ČNB od dubna 2026 snížila maximální LTV pro investiční nemovitosti na 70 %, což znamená, že potřebujete alespoň 30 % vlastních prostředků. Při průměrné ceně bytu 2+kk v Praze kolem 6 500 000 Kč to představuje vlastní vklad minimálně 1 950 000 Kč.
Průměrné hypoteční sazby v květnu 2026 dosahují přibližně 5,2 %, což je výrazně více než na začátku roku, kdy se pohybovaly kolem 4,5 %. Více o investičních hypotékách se dočtete v článku o investiční hypotéce.
Ceny nemovitostí v Česku pokračují v růstu. Podle dat ČNB se český realitní trh nachází ve vzestupné fázi cyklu. Většina analytiků (Deloitte, CBRE, ČNB) očekává v roce 2026 pokračování mírného růstu cen v rozmezí 5-10 % ročně.
Hlavní faktory růstu:
| Město / Region | Průměrná cena za m² | Meziroční změna |
|---|---|---|
Praha | 156 000 Kč | +8 % |
Brno | 110 000 - 120 000 Kč | +9 % |
Ostrava | 58 000 - 65 000 Kč | +12 % |
Plzeň | 82 000 - 90 000 Kč | +8 % |
Olomouc | 85 000 - 95 000 Kč | +10 % |
Ústecký kraj | 40 000 - 48 000 Kč | +14 % |
Středočeský kraj | 92 000 - 100 000 Kč | +6 % |
Najděte tu nejlepší půjčku během několika minut díky našemu přehlednému a pravidelně aktualizovanému srovnání půjček, které vám usnadní výběr.
Srovnaní půjčekVýběr správné investiční nemovitosti je klíčový pro úspěšnou investici. Zaměřte se na tyto faktory:
Lokace je nejdůležitější faktor při výběru investiční nemovitosti. Dobrá lokalita zajistí jak snadné pronajmutí, tak růst hodnoty nemovitosti v čase.
Hledejte nemovitosti v blízkosti:
Nejvyšší poptávka po pronájmu je ve větších městech (Praha, Brno, Ostrava, Plzeň), kde se lidé stahují za prací a studiem. V Praze je obsazenost bytů téměř 100 %, ale výnosnost z nájmu bývá nižší (3,5-4,5 %). V regionálních městech lze dosáhnout vyšších výnosů (5-7 %), ale hledání nájemníka může trvat déle.
Dlouhodobě je největší zájem o menší byty velikosti 1+kk až 2+kk. Tyto byty:
Větší byty (3+1 a výše) mají delší dobu pronájmu a nájemníci s rozpočtem na velký byt často raději kupují vlastní bydlení.
Novostavby jsou o 30-50 % dražší, ale mají nižší náklady na údržbu a moderní dispozice. Starší byty v dobrých lokacích mohou nabídnout lepší poměr ceny a výnosu z nájmu, zejména po rekonstrukci.
Před nákupem investičního bytu je zásadní spočítat očekávanou výnosnost. Rozlišujeme hrubou a čistou výnosnost.
Hrubá výnosnost = (roční nájem / kupní cena nemovitosti) × 100
Příklad: Byt za 4 000 000 Kč s měsíčním nájmem 15 000 Kč Hrubá výnosnost = (180 000 / 4 000 000) × 100 = 4,5 %
Čistá výnosnost zohledňuje náklady: fond oprav, pojištění, daň z nemovitosti, údržba, případné splátky hypotéky, období neobsazenosti. Obvykle je čistá výnosnost o 1-2 procentní body nižší než hrubá.
Při financování hypotékou je klíčové, aby čistý příjem z nájmu pokrýval alespoň splátku hypotéky. Ideálně by měl nájemce platit nejen splátku, ale i část dalších nákladů.
Nemovitostní fondy představují nejdostupnější způsob, jak investovat do nemovitostí bez nutnosti kupovat celou nemovitost. Fond spravuje profesionální tým, který vybírá nemovitosti, zajišťuje správu a vyplácí výnosy investorům.
V Česku jsou dostupné fondy zaměřené na komerční nemovitosti (kancelářské budovy, obchodní centra, logistické parky). Investice je možná již od 100 Kč měsíčně.
Česká národní banka od dubna 2026 výrazně zpřísnila podmínky pro hypotéky na investiční nemovitosti. Nová doporučení pro banky zahrnují:
Tato změna se týká výhradně investičních nemovitostí. Na bydlení vlastní potřeby zůstávají podmínky stejné (LTV max. 80 %, pro žadatele do 36 let až 90 %).
Pro investory to v praxi znamená, že při pořízení bytu za 5 000 000 Kč musí mít vlastní prostředky alespoň 1 500 000 Kč. Podrobnosti o hypotékách na investici najdete v průvodci investiční hypotékou.
Pronájem investičního bytu je nejčastější způsob, jak generovat pasivní příjem z nemovitostí. Měsíční nájem by měl ideálně pokrývat splátku hypotéky a provozní náklady a ještě přinášet zisk. Při současných hypotečních sazbách kolem 5,2 % je však těžší dosáhnout kladného cashflow, zvláště v Praze.
Pro úspěšný pronájem je důležité:
Investice do nemovitostí přináší specifické daňové povinnosti a výhody:
Daň z příjmu z pronájmu: Příjem z nájmu podléhá dani z příjmu (15 % pro fyzické osoby). Můžete zvolit mezi uplatněním skutečných výdajů a paušálem 30 %.
Daň z nemovitosti: Roční daň odvíjející se od velikosti, typu a lokality nemovitosti.
Osvobození při prodeji: Při prodeji nemovitosti po více než 10 letech vlastnictví (dříve 5 let) je zisk osvobozen od daně z příjmu. Pokud výtěžek z prodeje použijete k vlastním bytovým potřebám, může být daň prominuta i dříve.
Odpočitatelné náklady: Při pronájmu si můžete odečíst náklady na opravy, pojištění, správu, odpisy nemovitosti a úroky z hypotéky.
Více o zdanění investic najdete v našem průvodci.
Investice do nemovitostí v roce 2026 má stále řadu argumentů pro i proti.
Argumenty pro:
Argumenty proti:
Pro investory s dostatečným kapitálem a dlouhodobým horizontem zůstávají nemovitosti jednou z nejstabilnějších investic. Pokud nemáte dostatek vlastních prostředků, zvažte nemovitostní fondy nebo diverzifikaci portfolia do různých tříd aktiv.
Existuje několik způsobů. S malým rozpočtem (od 100 Kč) můžete začít přes nemovitostní fondy nebo P2P platformy. Pro přímý nákup investičního bytu potřebujete od dubna 2026 minimálně 30 % vlastních prostředků z ceny nemovitosti. Začněte stanovením rozpočtu, výběrem způsobu investování a důkladným průzkumem trhu.
Záleží na způsobu investování. Do nemovitostních fondů můžete investovat od 100 Kč, P2P platformy umožňují vstup od 500 Kč. Pro přímý nákup bytu v Praze potřebujete vlastní prostředky minimálně 1 950 000 Kč (30 % z průměrné ceny bytu 2+kk) plus rezervu na transakční náklady.
Pro investory s dostatečným kapitálem a dlouhodobým horizontem ano. Ceny nemovitostí v ČR rostou meziročně o 5-10 %, hrubá výnosnost pronájmu se pohybuje kolem 3,5-7 % podle lokality. Je ale nutné počítat s přísnějšími podmínkami ČNB (LTV max. 70 % pro investiční nemovitosti) a aktuálními hypotečními sazbami kolem 5,2 %.
Nejvyšší jistotu obsazenosti nabízí Praha, ale výnosnost z pronájmu je zde nižší (3,5-4,5 %). Vyšší výnosy (5-7 %) nabízejí krajská města jako Brno, Ostrava nebo Plzeň. Klíčové je hledat lokality s dobrou dopravní dostupností a blízkostí škol, obchodů a pracovních center.
Většina analytiků (Deloitte, CBRE, ČNB) očekává pokračování mírného růstu cen v rozmezí 5-10 % ročně. Hlavními faktory jsou trvalý nedostatek bytů a rostoucí mzdy. Hypoteční sazby však vzrostly na přibližně 5,2 %, což může mírně zpomalit tempo růstu. Prudký nárůst jako v období 2020-2022 se neočekává.
Nemovitostní fondy investují do portfolia komerčních nemovitostí (kancelářské budovy, obchody, logistické parky) a investor kupuje podíly ve fondu. Investice je možná od 100 Kč měsíčně. Fond spravuje profesionální tým, výnosy se pohybují kolem 4-8 % ročně. Výhodou je nízký vstupní kapitál a žádné starosti se správou nemovitosti.
Investiční byt se vyplatí, pokud čistý výnos z pronájmu převyšuje náklady na hypotéku, pojištění, údržbu a daně. Obecně platí, že pokud narazíte na byt v žádané lokalitě s výnosností nad 3 %, vyplatí se o nákupu uvažovat. Klíčové je vybrat správnou lokalitu s vysokou poptávkou po pronájmu a nastavit tržní výši nájemného. Hodnota nemovitosti mezitím dlouhodobě roste.
Mezi hlavní rizika patří nízká likvidita (prodej trvá týdny až měsíce), riziko neobsazenosti (prázdný byt = žádný příjem), regulatorní změny (omezení krátkodobých pronájmů, změny zdanění) a vysoké vstupní náklady. U nemovitostních fondů a P2P platforem existuje riziko nižší likvidity a u P2P platforem i riziko selhání developera. Diverzifikace mezi více typů nemovitostních investic pomáhá tato rizika snížit.
Máte otázku k tomuto tématu? Zeptejte se komunity.
E-mail potvrzen. Váš komentář se zobrazí po kontrole.
Odkaz vypršel. Přidejte komentář znovu.
Anonymní
Finanční expert · Financer
Porovnat nejlepší poskytovatele úvěrů
od 3,99 % RPSN
31 možností
Zdarma · Bez vlivu na úvěrovou historii
Zobrazit moji sazbuPorovnat nejlepší poskytovatele úvěrů
od 3,99 % RPSN
31 možností
9 min čteníInvestice
8 min čteníInvestice
8 min čteníInvestice
13 min čteníInvestice
8 min čteníInvestice
Připojte se k Financer Stacks - Váš týdenní průvodce učení o základech peněz, vytváření dodatečného příjmu a budováním života, kdy peníze pracují pro vás.