Při vkladu 10 000 Kč za vás vše zainvestujeme s očekávaným hrubým výnosem 7,8 % p.a., ve kterém není zohledněn poplatek za využívání služby Zonky Rentiéra (2,2 % p.a.) a očekávané rizikové náklady (~1,1 % p.a.). Čistý výnos lze očekávat na úrovni 4,5 % p.a. Hrubý výnos může podléhat zdanění — více se dozvíte v častých dotazech. U Rentiéra vás nepřekvapí žádné skryté poplatky. Modelový příklad vychází z aktuální výkonnosti portfolia Zonky. Uvedené výnosy nejsou garantované.
I když se snažíme udržovat data aktuální, nemůžeme zaručit úplnou přesnost na denní bázi
Filtry
Minimální investice
Funkce platformy
Statistiky produktů
Kompletní přehled všech datových bodů napříč produkty v tomto srovnání, který vám pomůže učinit správné rozhodnutí.
Osobní půjčky
4 (100 %)
Podnikatelské půjčky
3 (75 %)
Úvěry na nemovitosti
2 (50 %)
Půjčky na auto
2 (50 %)
Hypotéky
1 (25 %)
Půjčky do výplaty
1 (25 %)
Průměrný roční procentní výnos
4,5 % - 20 % (11,44 %)
Minimální investice
50 Kč - 10 000 Kč (2 662,50 Kč)
Regulované
4 (100 %)
Záruka zpětného odkupu
3 (75 %)
Automatické investování
4 (100 %)
Sekundární trh
2 (50 %)
Poskytovatelé půjček
19 - 100 000 (40 004,75)
Rok založení
2014 - 2019 (2017)
Statistiky vycházejí z 4 produktů typu P2P investice v naší databázi.
Volba Financera
Nejlépe hodnoceno
PORT Invest
PORT Invest nabízí výnosy až 24,33 % ročně, což výrazně převyšuje běžné tržní standardy. Investování je bez poplatků, výnosy se připisují denně. Minimální vklad je však 500 EUR.
Při testování zákaznické podpory jsme zaznamenali rychlé reakce - telefonická linka byla dostupná do dvou minut a e-mailová odpověď přišla během 12 hodin. Komunikace však probíhala výhradně ve slovenštině, což může být pro některé české investory překážkou. Podpora je profesionální a věcná, ale absence české jazykové verze snižuje celkové hodnocení.
Platforma nabízí investice od 50 do 1 500 EUR na aukci s dobou splatnosti obvykle 30 dní. Buy-back záruka snižuje riziko při nesplácení. Sekundární trh umožňuje předčasný odprodej investic.
Uživatelé oceňují jednoduchost a přehlednost rozhraní. Registrace je rychlá, automatické investování šetří čas. Někteří investory by uvítali rozšířenou podporu v češtině a podrobnější statistiky o výkonnosti platformy.
Získejte exkluzivní podmínky od nejlepších finančních společností
P2P investice (peer-to-peer) fungují na jednoduchém principu: vy jako investor půjčujete peníze přímo lidem nebo firmám přes online platformu. Obcházíte tak banku a vyděláváte na úrocích, které dlužníci splácejí.
V Česku na P2P trhu investuje přes 200 000 lidí a celkový objem proinvestovaných peněz překročil 32 miliard korun. Průměrné roční výnosy se pohybují od 6 do 14 % podle platformy a zvolené strategie. To je výrazně víc než na spořicích účtech.
V tomto srovnání najdete přehled nejlepších P2P platforem dostupných z ČR, jejich výnosy, minimální vklady a klíčové rozdíly.
Co jsou P2P investice a jak fungují
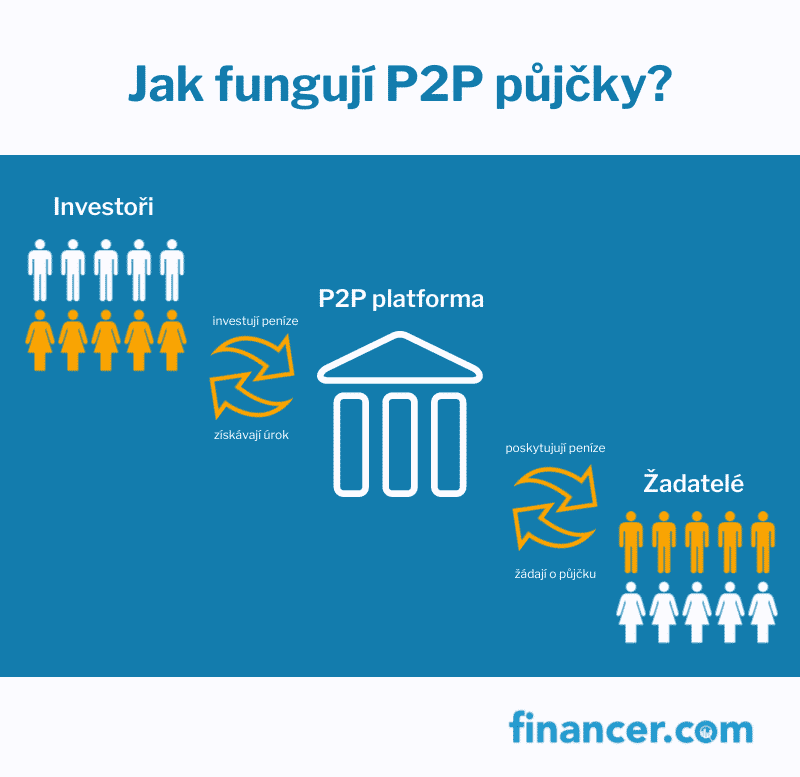
P2P je zkratka pro peer-to-peer, tedy "lidé lidem". Platforma propojuje dvě skupiny: investory, kteří chtějí zhodnotit peníze, a dlužníky, kteří potřebují půjčku. Existuje také varianta P2B (peer-to-business), kde se půjčuje firmám.
Platforma zajišťuje vše od prověření dlužníků, přes právní dokumentaci, až po vymáhání pohledávek. Vy si jen zvolíte, do jakých půjček chcete investovat, kolik peněz a s jakou mírou rizika.
V praxi to vypadá tak, že váš vklad (třeba 10 000 Kč) se rozloží do desítek nebo stovek jednotlivých půjček. Dlužníci splácejí měsíčně a vy dostáváte zpět jistinu i úroky. Většina platforem nabízí automatické investování, takže nemusíte každou půjčku vybírat ručně.
Nejlepší P2P platformy v ČR
Výběr správné platformy je základ úspěšného P2P investování. Každá platforma nabízí jiné typy půjček, výnosy a úroveň zabezpečení. Porovnejte si je v naší srovnávací tabulce výše a níže najdete podrobnější popis těch nejdůležitějších.
Další platformy, které stojí za pozornost
Kromě Bondster, Mintos a Zonky existuje několik dalších platforem dostupných českým investorům:
EstateGuru se specializuje na nemovitostní úvěry zajištěné zástavou. Průměrný roční výnos je kolem 12 % a minimální investice 50 EUR. Všechny půjčky jsou kryté nemovitostmi, což snižuje riziko.
Žlutý meloun je česko-slovenská platforma s výnosy kolem 10 % ročně. Nabízí produkty CashFree s možností předčasného výběru. Minimální investice je 10 000 Kč.
FinGOOD podporuje české malé a střední podniky s výnosy přibližně 8 % ročně. Minimální investice 5 000 Kč a nulové poplatky pro investory.
Ronda Invest nabízí investice do půjček zajištěných nemovitostmi s výnosem kolem 6 % a možností předčasného ukončení investice. Minimální vklad je 10 000 Kč.
Jak začít investovat do P2P
Celý proces je jednodušší, než by se mohlo zdát. Nepotřebujete žádné předchozí zkušenosti s investováním. Stačí si vybrat platformu a postupovat podle těchto kroků.
Zaregistrujte se na platformě
Registrace trvá obvykle pár minut. Budete potřebovat občanský průkaz a bankovní účet. Většina platforem nevyžaduje videohovor ani složité ověření.
Vložte peníze
Převeďte prostředky na svůj investorský účet. Minimální vklady se liší: u Bondster stačí 100 Kč, u Mintos nemá stanovený limit, u Zonky je minimum 50 000 Kč. Převod obvykle trvá 1-2 pracovní dny.
Nastavte automatické investování
Zadejte svá kritéria: jaký typ půjček, maximální riziko, požadovaný výnos a dobu splatnosti. Platforma pak automaticky investuje do půjček, které vaše kritéria splňují. To je klíč k pasivnímu příjmu bez nutnosti trávit čas ruční selekcí.
Získávejte výnosy
Dlužníci splácejí měsíčně a vy dostáváte zpět jistinu i úroky. Většina investorů výnosy reinvestuje, čímž využívají složený úrok a postupně navyšují své portfolio.
Kam investovat: typy P2P půjček
P2P platformy nabízejí několik typů půjček. Každý typ má jiný poměr rizika a výnosu. Investice do půjček patří mezi nejdostupnější formy alternativního zhodnocení peněz.
Spotřebitelské úvěry
Nejrozšířenější typ. Lidé si půjčují na cokoli: od rekonstrukce bydlení, přes nákup auta, až po refinancování dražších spotřebitelských úvěrů. Splácení je měsíční, takže investoři dostávají pravidelný příjem. Průměrné výnosy 8-14 % ročně.
Podnikatelské úvěry
Investice do firem, které potřebují kapitál na rozvoj, nákup vybavení nebo rozšíření výroby. Vyšší výnosy, ale i vyšší riziko. Často jde o termínované půjčky se splatností 6-24 měsíců.
Nemovitostní úvěry
Půjčky zajištěné zástavou nemovitosti. Nižší riziko díky zajištění, typické výnosy 6-12 %. EstateGuru a Ronda Invest se na tento segment specializují.
Krátkodobé půjčky
Půjčky se splatností 30-60 dní a nižšími částkami. Vhodné pro investory, kteří chtějí rychlé zhodnocení kapitálu. Vyšší výnosy kompenzují kratší dobu splatnosti.
Výhody a nevýhody P2P investic
Jako každá investice, i P2P má své klady a zápory. Je důležité znát obojí, než se do investování pustíte.
Výhody P2P investování
Průměrné roční výnosy 6-14 %, výrazně nad úrovní spořicích účtů
Možnost začít s nízkou částkou (od 100 Kč u některých platforem)
Automatické investování šetří čas a umožňuje pasivní příjem
Diverzifikace portfolia do stovek různých půjček
Nezávislost na akciových trzích a jejich volatilitě
Garanci zpětného odkupu u vybraných platforem chrání před nesplácením
Nevýhody P2P investování
Riziko nesplácení ze strany dlužníků (default)
Omezená likvidita: peníze jsou vázány po dobu trvání půjčky
P2P platformy nepodléhají garanci vkladů jako banky
Některé zahraniční platformy nemají českou lokalizaci
Výnosy podléhají dani z příjmu (15 % pro fyzické osoby)
Jak správně diverzifikovat P2P investice
Diverzifikace je u P2P investic naprosto klíčová. Místo toho, abyste investovali celou částku do jedné půjčky, rozložte ji do desítek nebo stovek menších investic. Pokud jedna půjčka selže, ztratíte jen zlomek portfolia.
Osvědčené pravidlo: investujte maximálně 1-2 % celkového portfolia do jedné půjčky. Při vkladu 50 000 Kč to znamená 500-1 000 Kč na jednu půjčku.
Další úroveň diverzifikace je rozložení mezi platformy. Pokud investujete na Bondster i Mintos současně, snížíte riziko spojené s jednou konkrétní platformou. Můžete také kombinovat typy půjček: spotřebitelské úvěry, podnikatelské půjčky a nemovitostní investice.
P2P investice by zároveň měly tvořit jen část vašeho celkového portfolia. Kombinujte je s akciemi, ETF a dalšími aktivy.
Rizika P2P investic a jak je omezit
P2P investice nejsou bezrizikové. Hlavní rizika a způsoby, jak se proti nim bránit:
Riziko nesplácení (default): Dlužník přestane splácet. Řešení: využívejte garanci zpětného odkupu (buyback guarantee), kterou nabízí Bondster i Mintos. Pokud dlužník nesplácí déle než 60 dní, platforma vám investici vrátí.
Riziko platformy: Samotná platforma může zkrachovat. Řešení: investujte na více platformách a kontrolujte, zda platforma podléhá regulaci (ČNB nebo jiný evropský regulátor).
Likviditní riziko: Peníze jsou vázány po dobu trvání půjčky. Některé platformy (Mintos, Bondster) nabízejí sekundární trh, kde můžete investici prodat dřív.
Měnové riziko: U zahraničních platforem investujete v eurech. Při poklesu kurzu EUR/CZK můžete na přepočtu tratit. Řešení: část portfolia držte v CZK (Bondster nabízí korunové půjčky).
Zdanění P2P investic v České republice
Výnosy z P2P investic podléhají dani z příjmu fyzických osob. Aktuálně platí sazba 15 % (nebo 23 % u příjmů nad 2 096 928 Kč ročně). Úrokové výnosy z P2P platforem uvádíte v daňovém přiznání jako příjem z kapitálového majetku.
Pokud investujete na zahraniční platformě (Mintos, EstateGuru), zkontrolujte, zda existuje smlouva o zamezení dvojího zdanění s danou zemí. U většiny evropských platforem tento problém nenastává.
Důležité je vést si evidenci všech příjmů a investic. Většina platforem poskytuje roční výpis, který vám usnadní vyplnění daňového přiznání. Podrobněji se tématu věnujeme v našem průvodci jak danit investice.
Jak si vybrat správnou P2P platformu
Při výběru platformy se zaměřte na několik klíčových kritérií:
Regulace a licence: Ověřte, zda platforma podléhá dohledu ČNB nebo jiného evropského regulátora. Regulované platformy poskytují vyšší úroveň ochrany investorů.
Historie a výsledky: Jak dlouho platforma funguje? Jaká je historická míra nesplácených půjček? Bondster působí od roku 2017, Mintos od roku 2015.
Minimální investice: Od 100 Kč (Bondster) po 50 000 Kč (Zonky). Začátečníkům doporučujeme platformy s nízkým vstupem.
Typy půjček: Spotřebitelské, podnikatelské, nemovitostní. Čím více typů, tím lepší diverzifikace.
Automatické investování: Většina platforem ho nabízí. Ušetří vám čas a zajistí okamžité reinvestice.
Sekundární trh: Umožňuje prodat investici před splatností. Důležité pro likviditu.
Garance zpětného odkupu: Chrání vás při nesplácení. Ne všechny platformy ji nabízejí.
Závěr
P2P investice nabízejí zajímavou alternativu ke klasickým formám zhodnocení peněz. S průměrnými výnosy 6-14 % ročně výrazně překonávají spořicí účty i termínované vklady.
Klíčem k úspěchu je diverzifikace, volba kvalitní platformy a realistická očekávání. P2P investice nejsou bez rizika, ale při správném přístupu mohou tvořit cennou součást vašeho investičního portfolia.
P2P investice (peer-to-peer) je způsob investování, kdy půjčujete peníze přímo lidem nebo firmám přes online platformu. Obcházíte tak banku a vyděláváte na úrocích, které dlužníci splácejí. Průměrné roční výnosy se pohybují od 6 do 14 %.
Jsou P2P investice bezpečné?
P2P investice nesou riziko nesplácení ze strany dlužníků. Toto riziko lze snížit diverzifikací (rozložení do mnoha půjček), využitím garance zpětného odkupu a výběrem regulovaných platforem. Na rozdíl od bankovních vkladů nepodléhají garanci vkladů.
Jaký je minimální vklad pro P2P investice?
Záleží na platformě. U Bondster můžete začít už od 100 Kč, u FinGOOD od 5 000 Kč, u Žlutého melounu od 10 000 Kč a u Zonky je minimální vklad 50 000 Kč. Zahraniční EstateGuru vyžaduje minimálně 50 EUR.
Musím danit výnosy z P2P investic?
Ano. Výnosy z P2P investic podléhají dani z příjmu fyzických osob se sazbou 15 % (nebo 23 % u příjmů nad 2 096 928 Kč ročně). Úrokové příjmy uvádíte v daňovém přiznání jako příjem z kapitálového majetku.
Která P2P platforma je nejlepší pro začátečníky?
Pro začátečníky je vhodný Bondster díky nízkému minimálnímu vkladu (100 Kč), českému rozhraní a předdefinovaným investičním strategiím. Mintos je dobrá volba pro ty, kdo chtějí širší diverzifikaci napříč zeměmi a typy půjček.
Připojte se k Financer Stacks - Váš týdenní průvodce učení o základech peněz, vytváření dodatečného příjmu a budováním života, kdy peníze pracují pro vás.