Recenze Zonky Rentiér
Zonky Rentiér je automatická investiční služba od Zonky, která vám umožní zhodnotit peníze investováním do spotřebitelských úvěrů. Funguje jednoduše – vložíte prostředky a systém za vás vše rozloží do stovek prověřených půjček.
Naše Zonky Rentiér recenze pokrývá aktuální výnosy, poplatky, rizika i zkušenosti investorů. Zjistěte, jestli se Rentiér vyplatí právě vám.
| Parametr | Hodnota |
|---|---|
Minimální vklad | 10 000 Kč |
Maximální vklad | 10 000 000 Kč |
Očekávaný hrubý výnos | 7,8 % p.a. |
Poplatek za správu | 2,2 % p.a. |
Rizikové náklady | ~1,1 % p.a. |
Očekávaný čistý výnos | 4,5 % p.a. |
Doba investice | 1–20 let |
Min. počet půjček v portfoliu | 500+ |
Ochrana vkladu | Bez ochrany vkladu |
Co je Zonky Rentiér a jak funguje?
Zonky Rentiér je pasivní investiční produkt, který automaticky rozkládá vaše prostředky do stovek spotřebitelských úvěrů. Na rozdíl od dřívějšího manuálního investování (zrušeného v srpnu 2021) se o vše stará algoritmus.
Principy fungování:
- Automatická diverzifikace – vaše peníze se rozloží minimálně do 500 půjček, čímž se minimalizuje riziko nesplácení jednotlivých úvěrů
- Průběžné reinvestování – splacené prostředky se automaticky investují do nových půjček
- Měsíční výplata výnosů – můžete si nechat výnosy vyplácet každý měsíc, nebo je reinvestovat pro vyšší zhodnocení
Zonky spadá pod skupinu PPF a je propojené s Air Bank, což mu dodává důvěryhodnost v rámci českého trhu.
Výnosy Zonky Rentiér – kolik vyděláte?
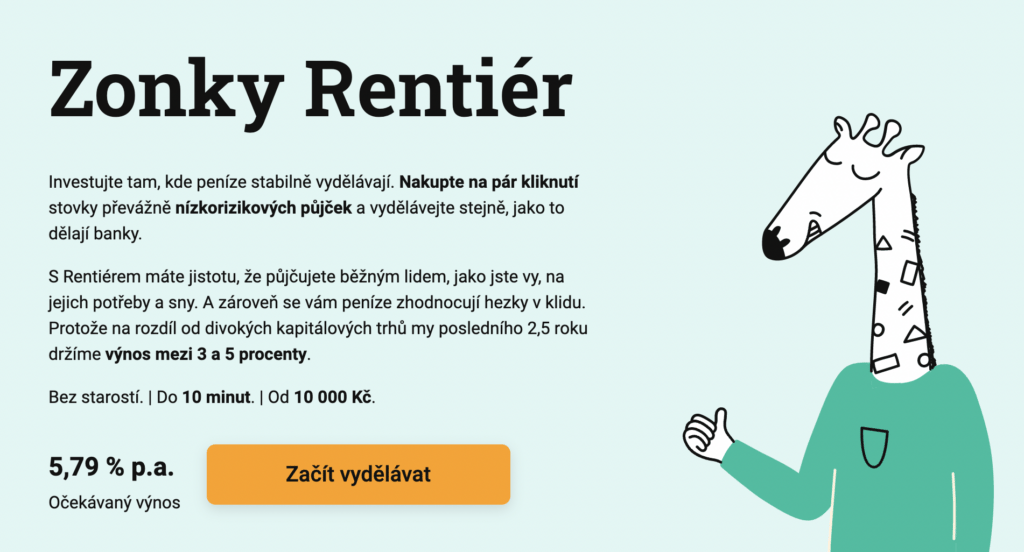
Zonky na svém webu uvádí aktuální očekávaný čistý výnos 5,79 % p.a. Toto číslo se však mění podle aktuálního složení portfolia a tržních podmínek.
V praxi se reálné výnosy investorů pohybují mezi 3,5 a 6,5 % ročně v závislosti na období a míře nesplácení. Uvedené výnosy nejsou garantované.
Jak se počítá výnos (reprezentativní příklad):
- Hrubý výnos: 7,8 % p.a.
- Poplatek za správu: −2,2 % p.a.
- Rizikové náklady: ~−1,1 % p.a.
- Čistý výnos (dle příkladu): 4,5 % p.a.
Pro srovnání: nejlepší spořicí účty v Česku aktuálně nabízejí úrokové sazby kolem 3–4 %, ale s pojištěním vkladů do 100 000 EUR. Zonky Rentiér může nabídnout vyšší výnos, ale bez ochrany vkladů a s vyšším rizikem.
Poplatky Zonky Rentiér
Poplatková struktura Zonky Rentiér je jednoduchá, ale poplatky patří k vyšším na trhu. Od 1. srpna 2025 došlo ke zvýšení poplatku z původních 1,9 % na 2,2 % p.a.
- Poplatek za správu: 2,2 % p.a. z celkového objemu investovaných prostředků (počítá se denně)
- Vklad a výběr: zdarma
- Prodej na sekundárním trhu: zdarma po 12 měsících držení, jinak 1,5 % ze zbývající jistiny
Důležité je, že poplatek 2,2 % se strhává z celkového objemu investovaných prostředků, nikoliv ze zůstatku. V praxi to znamená, že z hrubého výnosu odteče přes třetinu na poplatcích a rizikových nákladech. Současně se však Zonky podařilo snížit rizikové náklady z 1,2 % na cca 1,1 % ročně.
Pro srovnání: Bondster si účtuje nižší poplatky a zároveň nabízí vyšší výnosy (kolem 7 % a v některých případech až 15 %).
Je Zonky Rentiér bezpečný?
Bezpečnost investice do Zonky Rentiér závisí na několika faktorech:
Pozitiva:
- Zonky spadá pod PPF Group a je propojené s Air Bank – jednou z nejstabilnějších bank v ČR
- Portfolio je automaticky diverzifikováno do 500+ půjček, což snižuje dopad případného nesplácení
- Zonky investuje převážně do nízko- a středněrizikových úvěrů
Rizika:
- Žádná ochrana vkladu – na rozdíl od spořicích účtů nejsou vaše prostředky pojištěny
- Nesplácení dlužníků – i přes diverzifikaci existuje riziko, že část dlužníků přestane splácet
- Likviditní riziko – peníze nelze okamžitě vybrat, musíte čekat na splacení půjček nebo prodat na sekundárním trhu
- Nejde o regulovaný investiční produkt ve smyslu zákona o investičních společnostech
Zonky zveřejňuje svou úvěrovou knihu online, takže si můžete ověřit kvalitu portfolia. Míra nesplácení je historicky nízká.
Jak začít investovat – registrace krok za krokem
Registrace na Zonky je plně online a zabere přibližně 15 minut. Potřebujete dva doklady totožnosti, telefonní číslo a číslo bankovního účtu.
Vytvořte si investorský účet
Zaregistrujte se na webu Zonky jako investor. Registrace je online, zdarma a trvá přibližně 15 minut. Budete potřebovat 2 doklady totožnosti a číslo bankovního účtu.
Podepište smlouvu
Smlouvu podepisujete elektronicky pomocí SMS kódu – žádná návštěva pobočky není nutná. Kód jednoduše přepíšete do formuláře a smlouva je uzavřena.
Nabijte investorskou peněženku
Převeďte prostředky ze svého bankovního účtu do Zonky peněženky. Minimální vklad je 10 000 Kč. Peníze se objeví za 1–3 pracovní dny. Nezapomeňte správně uvést variabilní symbol.
Začněte investovat
Po připsání peněz a ověření údajů (2–4 pracovní dny) se váš účet aktivuje. Zonky Rentiér automaticky začne investovat vaše prostředky do diverzifikovaného portfolia půjček.
Mobilní aplikace a platforma
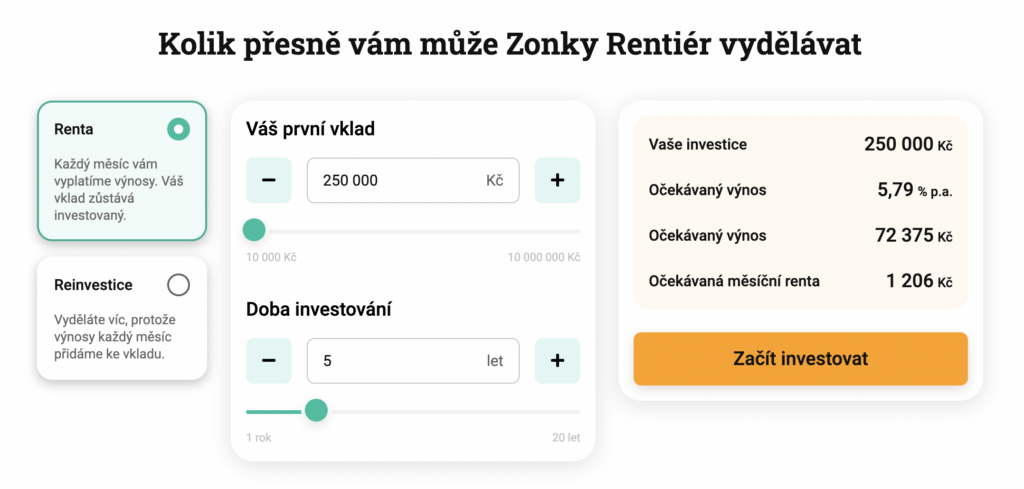
Zonky nabízí přehlednou mobilní aplikaci, ve které můžete sledovat stav svých investic, výnosy a historii transakcí. Aplikace je dostupná pro iOS i Android.
Platforma poskytuje také detailní reporting – najdete zde přehled o výkonnosti portfolia, rozložení investic a očekávaných výnosech. Od roku 2024 je Zonky Rentiér přístupný i přímo přes aplikaci My Air od Air Bank.
Sekundární trh – prodej investic
Pokud potřebujete uvolnit vázané prostředky, můžete využít sekundární trh pro investory. Zde je možné prodávat a nakupovat participace (podíly u jednotlivých půjček).
Podmínky prodeje:
- Po 12 měsících držení: prodej zdravých participací zdarma
- Před 12 měsíci: poplatek 1,5 % ze zbývající jistiny
- Prodávat lze pouze participace, které nebyly po splatnosti déle než 1 den
Sekundární trh slouží primárně k zajištění likvidity – díky němu se investoři dostanou k penězům rychleji, než kdyby čekali na řádné splacení všech úvěrů.
Zdanění výnosů z Zonky Rentiér
Výnosy z investice přes Zonky Rentiér podléhají dani z příjmu 15 %. Příjmy z úroků spadají pod §8 zákona o daních z příjmů (příjmy z kapitálového majetku).
Co to znamená v praxi:
- Při čistém výnosu 4,5 % p.a. a po zdanění 15 % získáte reálně přibližně 3,8 % p.a.
- Výnosy musíte uvést v daňovém přiznání, Zonky za vás daň automaticky nestrhává
- Zonky poskytuje investorům roční přehled výnosů, který usnadňuje vyplnění přiznání
- Zdanění podléhají veškeré přijaté úroky, i pokud půjčka později skončí v prodlení
- Poplatky za správu nelze odečíst od základu daně u nepodnikajících fyzických osob
Pokud vaše celkové příjmy z kapitálového majetku nepřesáhnou určitou hranici, může se na vás vztahovat osvobození. Doporučujeme konzultaci s daňovým poradcem.
Zonky Rentiér vs. alternativy
Jak si Zonky Rentiér stojí v porovnání s jinými možnostmi zhodnocení peněz?
Spořicí účty: Nabízejí 3–4 % ročně s pojištěním vkladů do 100 000 EUR. Nižší výnos, ale výrazně nižší riziko a okamžitá likvidita.
Bondster: Konkurenční P2P platforma s výnosy kolem 7 % a v některých případech až 15 %. Vyšší výnosy, ale i vyšší riziko. Nabízí garanci zpětného odkupu u vybraných půjček.
Mintos: Největší evropská P2P platforma. Nabízí širší diverzifikaci napříč zeměmi a poskytovateli. Výnosy se pohybují kolem 7–12 %.
ETF fondy a indexové investice: Někteří investoři na fórech (Reddit, P2Pforum) uvádějí, že pro vyšší zhodnocení preferují akciové ETF (např. přes Portu nebo XTB), které mají historicky vyšší výnos, ale za cenu vyšší volatility.
P2P investice obecně: Přehled všech dostupných P2P platforem v Česku.
Zonky Rentiér je vhodný pro konzervativnější investory, kteří chtějí pasivní zhodnocení s nižším rizikem. Kdo hledá vyšší výnosy, může zvážit Bondster, Mintos nebo akciové ETF.
Pro koho je Zonky Rentiér vhodný?
Zonky Rentiér je ideální volba pro:
- Pasivní investory – nechcete se starat o výběr jednotlivých půjček
- Začínající investory – vstupní práh 10 000 Kč je nízký a služba je jednoduchá
- Dlouhodobý horizont – optimální doba investice je 2–5 let a více
- Ty, kteří hledají alternativu ke spořicím účtům – pokud vám nevadí vyšší riziko výměnou za potenciálně vyšší výnos
Naopak, Rentiér není vhodný pro investory, kteří:
- Potřebují okamžitý přístup k penězům
- Chtějí aktivně řídit své investice
- Hledají vysoké výnosy (existují výnosnější P2P alternativy)
- Mají averzi k riziku a vyžadují pojištění vkladů
Často kladené dotazy o Zonky Rentiér
Kolik se dá vydělat na Zonky Rentiér?
Zonky na svém webu uvádí očekávaný čistý výnos 5,79 % p.a. Reálné výnosy investorů se historicky pohybují mezi 3,5 a 6,5 % ročně v závislosti na složení portfolia a míře nesplácení. Po zdanění 15 % je výnos o dalších cca 15 % nižší. Skutečné výnosy nejsou garantované.
Co je Zonky Rentiér?
Zonky Rentiér je automatická investiční služba od společnosti Zonky (spadající pod PPF Group a Air Bank). Vaše prostředky automaticky rozloží do stovek spotřebitelských úvěrů. Nemusíte si vybírat jednotlivé půjčky, vše řídí algoritmus. Minimální vklad je 10 000 Kč a investovat můžete na období 1 až 20 let. Od roku 2024 je služba přístupná i přímo z aplikace My Air od Air Bank.
Jaký je poplatek za službu Zonky Rentiér?
Hlavní poplatek je 2,2 % p.a. z celkového objemu investovaných prostředků (zvýšený od 1. srpna 2025 z původních 1,9 %). Poplatek se počítá denně. Vklad a výběr peněz je zdarma. Prodej participací na sekundárním trhu je zdarma po 12 měsících držení, jinak se účtuje poplatek 1,5 % ze zbývající jistiny.
Je investování přes Zonky Rentiér bezpečné?
Zonky spadá pod PPF Group a Air Bank, což jsou stabilní finanční instituce. Portfolio je automaticky diverzifikováno do 500+ půjček. Nicméně vklady nejsou pojištěny jako u bankovních produktů a existuje riziko nesplácení dlužníků. Nejde o regulovaný investiční produkt ve smyslu zákona o investičních společnostech.
Jak vybrat peníze ze Zonky Rentiér?
Peníze nelze vybrat okamžitě. Prostředky se uvolňují postupně, jak dlužníci splácejí své půjčky. Pro rychlejší výběr můžete využít sekundární trh, kde prodáte své participace jiným investorům. Po 12 měsících držení je prodej zdarma, dříve se platí poplatek 1,5 %.
Jak se daní výnosy ze Zonky Rentiér?
Výnosy podléhají dani z příjmu 15 % podle §8 zákona o daních z příjmů (příjmy z kapitálového majetku). Zonky daň automaticky nestrhává, musíte ji přiznat v daňovém přiznání. Zdanění podléhají veškeré přijaté úroky, i pokud půjčka později skončí v prodlení. Zonky poskytuje roční přehled výnosů pro usnadnění.
Kdo je majitelem Zonky?
Zonky spadá pod skupinu PPF, jednu z největších středoevropských investičních skupin. Provozně je Zonky propojené s Air Bank, která je rovněž součástí PPF Group. Právě díky tomuto zázemí patří Zonky mezi nejstabilnější P2P platformy na českém trhu.