A
Anonymní
Finanční expert · Financer
Diskontní sazba je jedna ze 3 sazeb určovaných Českou národní bankou (společně s lombardní sazbou a repo sazbou). Z čistě praktického hlediska diskontní sazba určuje, za kolik si můžou komerční banky "přes noc" uložit svoje volné peníze u ČNB.
Od této sazby se ale odvíjí řada dalších ukazatelů, které jejím zvýšením nebo snížením ČNB může ovlivňovat. Podobně jako repo sazba má diskontní sazba vliv na inflaci, PRIBOR a tedy i úrokové sazby hypoték, úvěrů a spořících účtů.
V tomto článku si proto vysvětlíme mechanizmus funkce této důležité sazby, způsoby, jakými ji využívá ČNB na prosazování své monetární politiky a praktické dopady zvyšování a snižování diskontní sazby.
Když se řekne Česká národní banka, mysl mnoha z nás automaticky zabloudí k bance v podobě, jak ji známe z běžného života - papírky s čísly, nekonečné čekání, žádosti o hypotéku, nesmyslné poplatky a tak dále a tak dále.
ČNB ale spíš nežli takovou (tedy komerční) banku zastupuje roli státního orgánu dohlížejícího na finanční trh ČR s radou funkcí, z nichž mezi hlavní patří udržování stability české koruny a korigování inflace.
Na ty má ale vliv značné množství externích faktorů a úloha je to často nelehká - události posledních let jsou toho příkladem. ČNB proto využívá pro dosažení svých cílů všechny dostupné nástroje.
Základní úrokové sazby patří k nejúčinnějším nástrojům měnové politiky a od vzniku samostatné České republiky se staly také nástroji nejpoužívanějšími.
Konkrétně tyto sazby stanovuje ČNB na svých zasedáních několikrát ročně:
Měnová politika je komplexní disciplína, ale zjednodušeně lze říci, že pokud ČNB tyto sazby zvyšuje, potlačuje sice vysokou inflaci, ale zároveň způsobuje, že je k dispozici méně peněz ve formě úvěrů, což znamená, že lidé a firmy méně nakupují, méně utrácejí, a tím v souhrnu zpomalují růst ekonomiky.
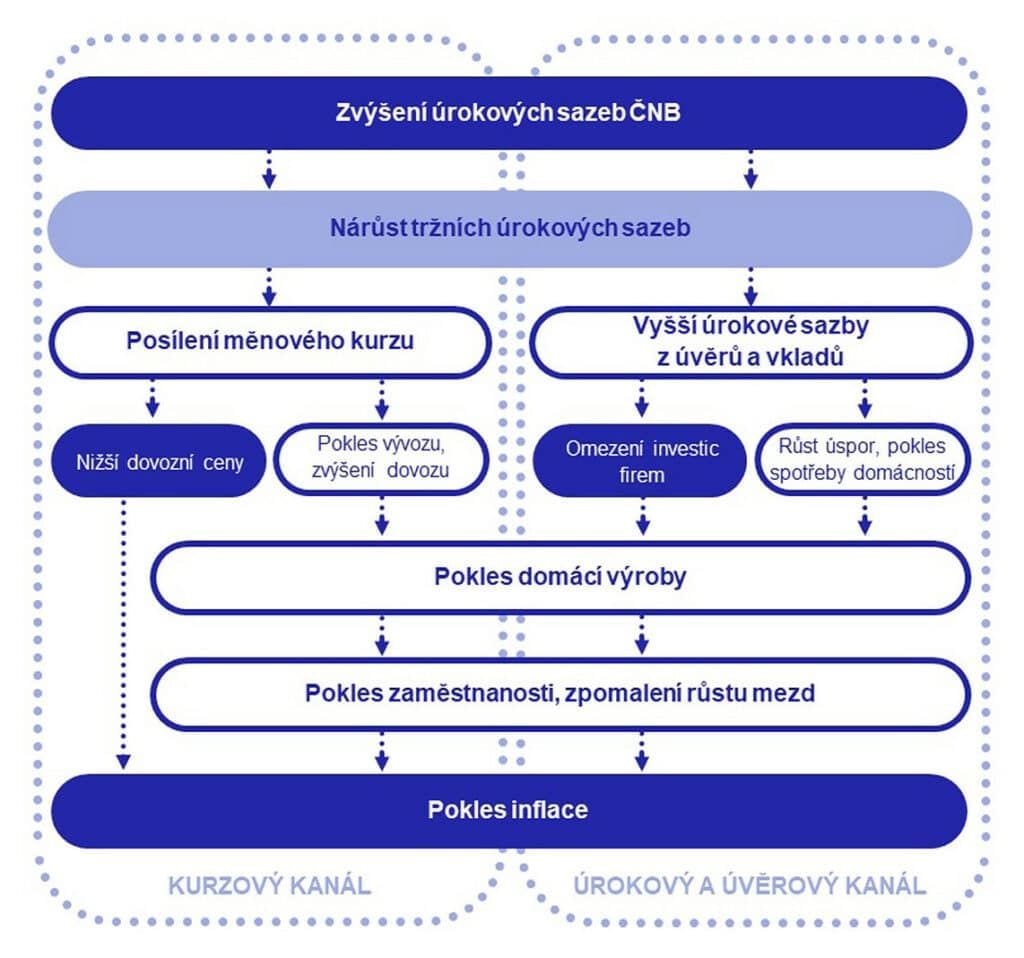
Pokud naopak ČNB sazby sníží, motivuje to lidi a firmy v ekonomice, aby si více půjčovali, brali si hypotéky nebo investovali, a v důsledku toho se ekonomika rozjede a přiteče do ní mnohem více peněz.
Pro vysvětlení diskontní sazba je důležité trošku vysvětlit, jak v praxi fungují banky. Komerční banky vnímají peníze jako de facto výrobní surovinu. Stejně jako každý jiný výrobce, i banky získávají suroviny (od klientů, kteří si u nich peníze uloží) a zpracovávají je na produkt, který pak prodávají dál - v případě bank jsou to samozřejmě úvěry.
Ale co má výrobce dělat, když nemá komu prodávat? Úvěry se prodávají na volném trhu a nikdo nemůže zaručit, jaký bude zájem lidí, firem atd. o úvěry.
Pokud má banka peníze, ale nemá je komu půjčit, musí vymyslet jiný způsob, jak je zhodnotit. Může je půjčit jiné bance (za sazbu, kterou v případě ČR +- stanovuje PRIBOR) nebo je uložit u ČNB za diskontní sazbu.
Komerční banky si tedy můžou prakticky kdykoliv uložit peníze v ČNB velice podobným způsobem, jak si vy ukládáte peníze u svojí komerční banky a ČNB jim za to oplátkou platí úrok ve výši diskontní sazby.
Z podstaty své definice diskontní sazba tvoří minimální úrokovou sazbu v ekonomice. Uložení u ČNB totiž představuje pro komerční banky takřka bezrizikovou investici.
To znamená, že PRIBOR nemůže být nikdy nižší jako diskontní sazba, v opačném případě by banky totiž místo půjčování si mezi sebou vždy upřednostnili výhodnější a méně rizikový scénář uložení u ČNB.
Na základě PRIBOR se následně určují úrokové sazby hypoték, spořících účtů a jiných finančních nástrojů, z čeho se dá jednoduše odpozorovat následující logika:
Svým způsobem tedy diskontní sazba v praxi označuje, jakou nejnižší úrokovou sazbu můžete ve vaší bance dostat na hypo nebo na půjčku. Je však nutno poznamenat, že diskontní sazba banky nijak nezavazuje - v určitých situacích se může banka třeba z komerčních důvodů rozhodnout, že půjčku poskytne i "se ztrátou".
Najděte tu nejlepší půjčku během několika minut díky našemu přehlednému a pravidelně aktualizovanému srovnání půjček, které vám usnadní výběr.
Srovnaní půjčekV praxi můžeme sledovat vývoj diskontní sazby na webu ČNB, kde banka uveřejňuje pravidelné aktualizace s každým novým vyhlášením.
Události posledních let skvěle ilustrují funkci diskontní sazby a to, jak ji ČNB využívá pro potřeby monetární a ekonomické politiky.
Na začátku sledovaného období v tabulce níže byla sazba téměř na nule ve snaze co nejvíc „nakopnout“ ekonomiku během a po pandemii Covid-19. Následně ale začíná zběsilá jízda, během které je sazba na 9 po sobě následujících schůzích ČNB zvyšována a končí až na historické hranici 6,00 %, odkud se pozvolna snižuje.
Aktuálně (od května 2025) činí diskontní sazba 2,50 %. Bankovní rada ČNB na svém zasedání 7. května 2026 rozhodla o ponechání sazeb na stávající úrovni. Další zasedání bankovní rady je naplánováno na 18. června 2026.
| Datum | Sazba |
|---|---|
27. 3. 2020 | 0,05 % |
1. 10. 2021 | 0,50 % |
5. 11. 2021 | 1,75 % |
23. 12. 2021 | 2,75 % |
4. 2. 2022 | 3,50 % |
1. 4. 2022 | 4,00 % |
6. 5. 2022 | 4,75 % |
23. 6. 2022 | 6,00 % |
22. 12. 2023 | 5,75 % |
9. 2. 2024 | 5,25 % |
21. 3. 2024 | 4,75 % |
3. 5. 2024 | 4,25 % |
28. 6. 2024 | 3,75 % |
2. 8. 2024 | 3,50 % |
26. 9. 2024 | 3,25 % |
8. 11. 2024 | 3,00 % |
7. 2. 2025 | 2,75 % |
9. 5. 2025 | 2,50 % |
Jak můžete vidět z předešlého příklad, sledovat vývoj základních úrokových sazeb má zřejmé výhody pro mnohé z nás. Sazby mají významný vliv na ekonomiku země a jejich vývoj nám může hodně napovědět o tom, jak se bude vyvíjet v budoucnu. Mezi aktivity, u kterých se vyplatí je sledovat patří:
Aktuální diskontní sazba ČNB činí 2,50 % a platí od 9. května 2025. Bankovní rada ČNB na svém zasedání 7. května 2026 rozhodla o ponechání sazeb na stávající úrovni. Další zasedání je naplánováno na 18. června 2026. Aktuální hodnotu můžete vždy ověřit na webu ČNB.
Diskontní sazba prošla v posledních letech výrazným vývojem. Během pandemie klesla na historické minimum 0,05 % (březen 2020). Následně ČNB sazbu prudce zvyšovala až na 6,00 % (červen 2022) v reakci na rostoucí inflaci. Od prosince 2023 dochází k postupnému snižování až na současnou úroveň 2,50 %. Více informací naleznete na webových stránkách ČNB.
Diskontní a lombardní sazba jsou dvě ze tří základních úrokových sazeb ČNB. Diskontní sazba (aktuálně 2,50 %) je nejnižší a určuje úrok, za který si komerční banky mohou uložit volné prostředky u ČNB. Lombardní sazba (aktuálně 4,50 %) je naopak nejvyšší a určuje úrok, za který si banky mohou od ČNB půjčit. Třetí sazbou je repo sazba (3,50 %), která leží mezi nimi.
Diskontní faktor je matematický výpočet používaný především v investování a finanční analýze. Slouží k přepočtu budoucí hodnoty peněz na jejich současnou hodnotu. S diskontní sazbou ČNB souvisí jen okrajově, jde o odlišný pojem.
Diskontní míra je jednoduše jiné pojmenování diskontní sazby. Tato fráze se využívá spíš v hovorové řeči a v současné odborné literatuře se běžně nepoužívá.
Jedním z důvodů je, že úloha bank je cirkulovat peníze v ekonomice a dodávat je tam, kde jsou nejlépe zhodnocené. Uložení u ČNB představuje jakousi "lehkou" cestu, která však neposkytuje dostatečnou míru zhodnocení na to, aby do nich banka investovala všechnu svoji volnou likviditu.
Máte otázku k tomuto tématu? Zeptejte se komunity.
E-mail potvrzen. Váš komentář se zobrazí po kontrole.
Odkaz vypršel. Přidejte komentář znovu.
Anonymní
Finanční expert · Financer
Porovnat nejlepší poskytovatele úvěrů
od 3,99 % RPSN
31 možností
Zdarma · Bez vlivu na úvěrovou historii
Zobrazit moji sazbuPorovnat nejlepší poskytovatele úvěrů
od 3,99 % RPSN
31 možností
6 min čteníPůjčky
6 min čteníPůjčky
6 min čteníPůjčky
7 min čteníPůjčky
6 min čteníPůjčky
Připojte se k Financer Stacks - Váš týdenní průvodce učení o základech peněz, vytváření dodatečného příjmu a budováním života, kdy peníze pracují pro vás.