A
Anonymní
Finanční expert · Financer
Co je lombardní sazba? Možná nezní tak vzrušivě jako téma na večerní rozhovor, ale můžete věřit tomu, že její vliv na ekonomiku by vás mohl zaskočit. Takže co to vlastně je?
Jednoduše řečeno, je to úroková sazba ČNB, za kterou si komerční banky mohou přes noc půjčit peníze od České národní banky (ČNB) oproti zástavě cenných papírů. Aktuálně činí 4,50 % (platná od 9. 5. 2025) a patří mezi tři základní sazby ČNB – spolu s 2T repo sazbou a diskontní sazbou. Z této trojice je lombardní sazba zpravidla nejvyšší a tvoří horní hranici krátkodobých úrokových sazeb na mezibankovním trhu.
Pokud máte pocit, že se vám hlava točí z toho, jaké všechny sazby existují (diskontní a lombardní sazba, repo sazba a další), nejste sami. Je to jako pokus zapamatovat si, kolik druhů káv existuje v moderní kavárně. Ale všechny tyto sazby jsou součástí měnové politiky ČNB a hrají klíčovou roli v regulaci ekonomiky.
Když se řekne Česká národní banka, mysl mnoha z nás automaticky zabloudí k bance v podobě, jak ji známe z běžného života. Papírky s čísly, nekonečné čekání, žádosti o hypotéku, nesmyslné poplatky a tak dále a tak dále.
ČNB ale spíš nežli takovou (tedy komerční) banku zastupuje rolu státního dohledného orgánu. Dohlíží na finanční trh ČR s radou funkcí, z nichž mezi hlavní patří udržování stability české koruny a korigování inflace.
Na ty má ale vliv značné množství externích faktorů a úloha je to často nelehká - události posledních let jsou toho příkladem. ČNB úrokové sazby proto využívá pro dosažení svých cílů všechny dostupné nástroje.
Konkrétně tyto sazby stanovuje ČNB na svých zasedáních několikrát ročně:
Měnová politika je velice komplexní disciplína. Zjednodušeně ale lze říci, že pokud ČNB tyto sazby zvyšuje, bojuje sice s vysokou inflací, ale zároveň způsobuje, že je k dispozici méně peněz ve formě úvěrů. To má za následek, že lidé a firmy méně nakupují, méně utrácejí, a tím v souhrnu zpomalují růst ekonomiky.
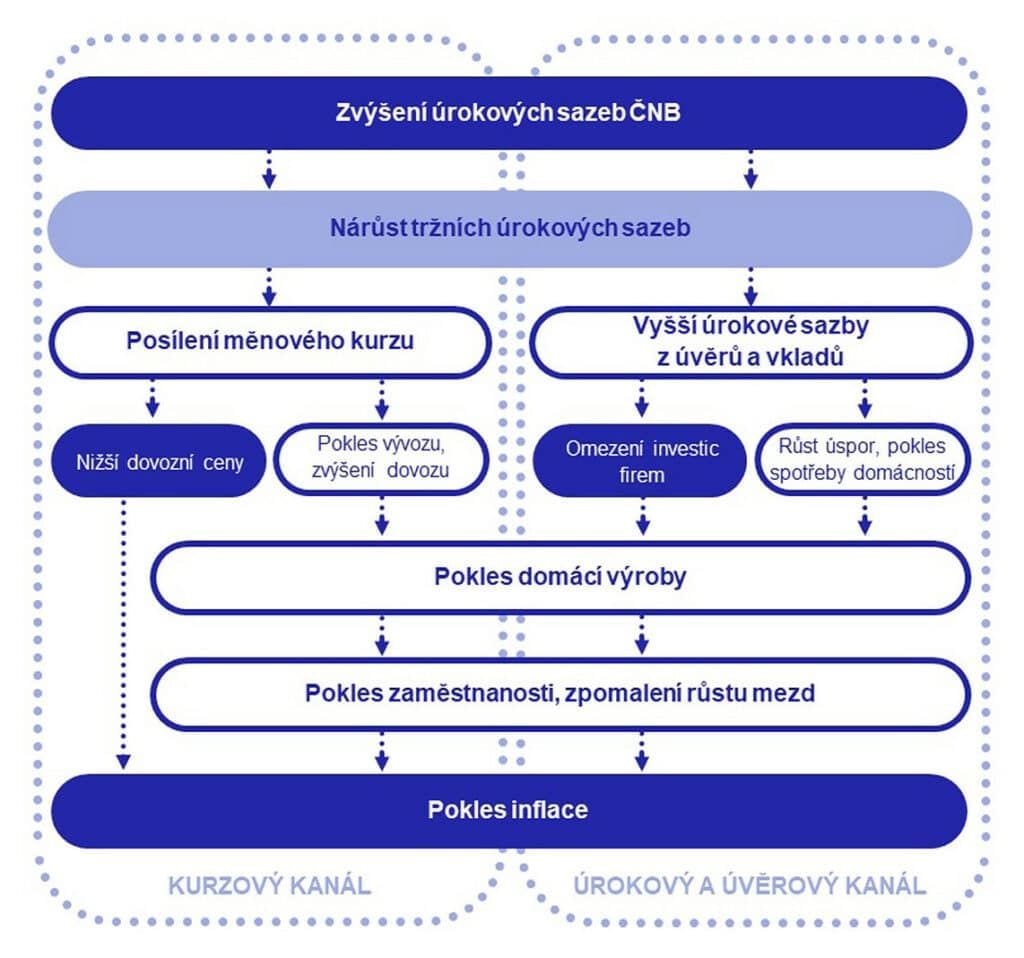
Pokud naopak ČNB sazby sníží, motivuje to lidi a firmy v ekonomice, aby si více půjčovali, brali si hypotéky nebo investovali. V důsledku toho se ekonomika rozjede a přiteče do ní mnohem více peněz.
A teď ta zajímavá část – jak lombardní sazba ovlivňuje nás, běžné smrtelníky? Když ČNB zvýší lombardní sazbu, je to signál, že chce omezit množství peněz v oběhu.
Vyšší lombardní sazba znamená dražší půjčky, což banky přenášejí na své klienty – na vás (a bohužel i na nás). To se pak projeví v dražších hypotékách, spotřebitelských úvěrech nebo podnikatelských půjčkách. Takže když chcete pořídit nový dům a lombardní sazba vyletí nahoru, může to váš sen o levném úvěru trochu zkomplikovat.
Naopak, když se lombardní sazba sníží, banky mohou půjčovat levněji, což podporuje investice a spotřebu. Kromě toho lombardní sazba funguje jako horní hranice tzv. úrokového koridoru ČNB – určuje, kam až mohou kratší úrokové sazby na mezibankovním trhu vyletět. V podstatě jde o hru mezi ČNB a inflací. Když je inflace příliš vysoká, zvyšují se úrokové sazby (včetně lombardní), aby se omezilo utrácení. A když je inflace nízká, centrální banka může lombardní sazbu snížit, aby oživila ekonomiku.
Sledování vývoje úrokových sazeb není jen o tom vědět, zda vzrostly nebo klesly. Tyto sazby mají komplexní dopad na různé oblasti financí a mohou výrazně ovlivnit vaše rozhodování.
Pečlivým sledováním vývoje úrokových sazeb můžete optimalizovat nejen vaše investice, ale také se lépe připravit na výdaje spojené s úvěry či spořením. S tímto přístupem budete o krok napřed před trhem a můžete se rozhodovat informovaně.
V tabulce níže najdete vývoj lombardní sazby ČNB za poslední období – od pandemického mínima v roce 2020, přes vrchol 8,00 % v červnu 2022, až po aktuálních 4,50 % platných od května 2025. Pokud byste potřebovali kompletní historická data, plný seznam najdete na stránkách ČNB zde.
| Platná od | Lombardní sazba |
|---|---|
27. 3. 2020 | 2,00 % |
1. 10. 2021 | 2,50 % |
5. 11. 2021 | 3,75 % |
23. 12. 2021 | 4,75 % |
4. 2. 2022 | 5,50 % |
1. 4. 2022 | 6,00 % |
6. 5. 2022 | 6,75 % |
23. 6. 2022 | 8,00 % |
22. 12. 2023 | 7,75 % |
9. 2. 2024 | 7,25 % |
21. 3. 2024 | 6,75 % |
3. 5. 2024 | 6,25 % |
28. 6. 2024 | 5,75 % |
2. 8. 2024 | 5,50 % |
26. 9. 2024 | 5,25 % |
8. 11. 2024 | 5,00 % |
7. 2. 2025 | 4,75 % |
9. 5. 2025 | 4,50 % |
Najděte tu nejlepší půjčku během několika minut díky našemu přehlednému a pravidelně aktualizovanému srovnání půjček, které vám usnadní výběr.
Srovnaní půjčekZatímco lombardní sazba je úroková sazba, za kterou si komerční banky mohou přes noc půjčit od ČNB oproti zástavě cenných papírů, lombardní úvěr je samotný bankovní produkt založený na stejném principu – jen pro běžné klienty.
V praxi nabízejí některé banky lombardní úvěr firmám a bonitním klientům, kteří chtějí využít likviditu bez prodeje svého investičního portfolia. Fungování je přímočaré:
Změny lombardní sazby ČNB se postupně promítají i do úroků, které si banky účtují u lombardních úvěrů a obecně u všech produktů navázaných na krátkodobé tržní sazby.
Lombardní sazba aktuálně není osamocená – tvoří spolu s 2T repo sazbou a diskontní sazbou tzv. úrokový koridor. 2T repo sazba je hlavní nástroj měnové politiky, diskontní sazba je dolní hranice koridoru a lombardní sazba jeho horní hranice.
| Sazba ČNB | Aktuální hodnota | Platná od |
|---|---|---|
Lombardní sazba | 4,50 % | 9. 5. 2025 |
2T repo sazba | 3,50 % | 9. 5. 2025 |
Diskontní sazba | 2,50 % | 9. 5. 2025 |
Řekli jsme si tedy, jak funguje lombardní sazba a proč je pro ekonomiku i osobní finance důležitá. Lombardní sazba, kterou ČNB pravidelně stanovuje a která aktuálně činí 4,50 % (platná od 9. 5. 2025), ovlivňuje přístup bank k úvěrům a tím i to, za jakých podmínek získáte půjčku či hypotéku. Pochopením fungování této sazby a jejím sledováním můžete lépe odhadovat, kdy je vhodné investovat nebo si půjčovat, a kdy naopak šetřit. Znalost těchto principů vám umožní lépe reagovat na ekonomické změny a plánovat své finance s větší jistotou.
Všechny tři patří mezi základní úrokové sazby ČNB, ale každá má jinou funkci. 2T repo sazba (aktuálně 3,50 %) je hlavní nástroj měnové politiky – určuje, za kolik banky ukládají přebytečnou likviditu u ČNB. Diskontní sazba (2,50 %) je dolní hranice úrokového koridoru pro vklady přes noc. Lombardní sazba (4,50 %) je horní hranice koridoru – úrok, za který si banky od ČNB přes noc půjčují oproti zástavě cenných papírů. Lombardní sazba je zpravidla nejvyšší z trojice.
Když se zvýší lombardní sazba, rostou i úroky na spotřebitelských úvěrech a hypotékách, protože banky přenášejí vyšší náklady na klienty. Naopak při snížení sazby mohou být úvěry levnější, což podporuje půjčování a spotřebu. Dopad není okamžitý – změny sazeb se do cen produktů promítají postupně, obvykle během několika týdnů až měsíců.
O změně lombardní sazby rozhoduje bankovní rada České národní banky. Bankovní rada se schází zpravidla osmkrát ročně a rozhodnutí závisí na ekonomických faktorech, jako je inflace, hospodářský růst a vývoj na finančních trzích. V období vysoké inflace 2021–2022 rostla sazba skokově na 8,00 %, od února 2024 ji ČNB postupně snižovala až na 4,50 % (květen 2025). Od května 2025 drží ČNB sazby beze změny – na všech zasedáních v roce 2026 je jednomyslně ponechala na stávající úrovni.
Aktuální lombardní sazba činí 4,50 % a je platná od 9. 5. 2025. ČNB tuto hodnotu drží beze změny i v roce 2026. Nejvyšší hodnoty (8,00 %) dosáhla v červnu 2022 v reakci na dvouciferný růst spotřebitelských cen. Nejaktuálnější hodnotu vždy najdete na stránkách ČNB v sekci měnové politiky.
Lombardní úvěr je bankovní půjčka zajištěná zástavou cenných papírů (akcií, dluhopisů nebo podílových fondů). Klient si může půjčit typicky 50–70 % hodnoty zastavených aktiv, aniž by musel své investice prodat. Úroková sazba je obvykle nižší než u klasických spotřebitelských úvěrů právě proto, že úvěr je kryt likvidní zástavou.
Sledování lombardní sazby pomáhá odhadnout budoucí náklady na úvěry a výnosy ze spořicích produktů. Znalost vývoje sazby umožňuje lepší finanční plánování – například kdy refinancovat hypotéku, kdy zafixovat sazbu nebo kdy si pořídit spořicí účet s výhodnějším úrokem.
Máte otázku k tomuto tématu? Zeptejte se komunity.
E-mail potvrzen. Váš komentář se zobrazí po kontrole.
Odkaz vypršel. Přidejte komentář znovu.
Anonymní
Finanční expert · Financer
Porovnat nejlepší poskytovatele úvěrů
od 3,99 % RPSN
31 možností
Zdarma · Bez vlivu na úvěrovou historii
Zobrazit moji sazbuPorovnat nejlepší poskytovatele úvěrů
od 3,99 % RPSN
31 možností
6 min čteníOsobní finance
6 min čteníOsobní finance
7 min čteníOsobní finance
6 min čteníOsobní finance
6 min čteníOsobní finance
Připojte se k Financer Stacks - Váš týdenní průvodce učení o základech peněz, vytváření dodatečného příjmu a budováním života, kdy peníze pracují pro vás.