A
Anonymní
Finanční expert · Financer
Slovo anuita z klasické definice označuje pevně stanovené a neměnné splátky půjčky nebo úvěru. Jak si však ukážeme v tomto článku, pojem se v českém prostředí odchýlil od svého původního významu a v realitě se s ním můžete setkat i v úplně jiných významech a situacích.
V první řadě – ačkoli samotné slovo pochází z latinského annus (znamená to rok!), v dnešní době se u pojmu anuita význam trochu „posunul“ a pod slovem anuita se setkáváme většinou se splátkou měsíční.
Pokud si tedy půjčíme určitou částku peněz, anuita ve většině případů představuje pravidelnou platbu, kterou měsíčně zaplatíme, a to do úplného splacení aneb umoření dluhu.
Jedná se o základní prvek finančního plánování, který může být využit v různých oblastech, jako např. hypotéky nebo spotřebitelské úvěry.
Anuita jako pravidelná splátka zahrnuje jak úrok, tak i částku na úhradu hlavní části dluhu, které společně tvoří anuitní splátku úvěru. Dvě části anuity tedy jsou:
V této souvislosti je důležité vědět, že poměr úmoru k úroku se u anuity v průběhu času mění– zatímco na začátku doby splácení jde prakticky celá vaše splátka na úroky, jak splácíte úvěr nebo hypotéku, anuitní splátka se stále víc skládá právě z úmoru, což je splátka jistiny.
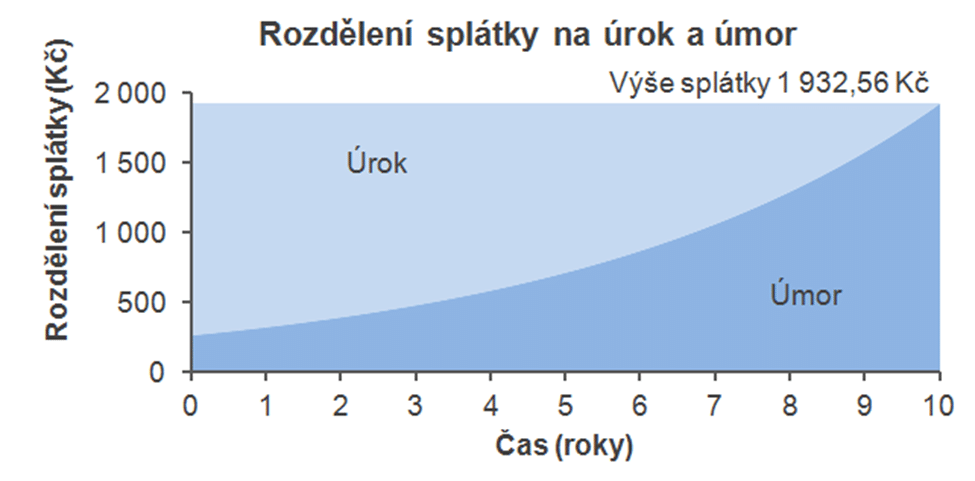
Podíl úroku a úmoru a to, jak se vyvíjí v průběhu splácení, obvykle najdete ve splátkovém kalendáři, který obdržíte při podpisu smlouvy o půjčce. Pro lepší představu si prohlédněte níže uvedený graf, který zobrazuje, jak vypadá anuitní splátka v průběhu splácení 10letého úvěru.
Dalším způsobem, kterým se anuita liší od původní definice, je její neměnnost, kterou rovněž nelze považovat za samozřejmost.
V případě klasického spotřebitelského úvěru to stále ještě sedí – úvěr si sjednáte předem s pevnou úrokovou sazbou, a tak fakticky platíte každý měsíc stejnou částku po celou dobu trvání úvěru.
Situace se ovšem komplikuje u hypoték, kde v naprosté většině případů dospějete k bodu, kdy se z pevné úrokové sazby (fix) stane sazba pohyblivá (float).
V takovém případě se z pevné anuity stává její opak a výše splátky pro anuitní splácení se upravuje podle aktuálních úrokových sazeb, což může být pozitivní zpráva v případě poklesu úrokových sazeb, v případě jejich nárůstu však musíte počítat s tím, že si připlatíte.
Jestli vás zajímá, jak vypočítat anuitní splátku, stačí aplikovat následující vzorec:
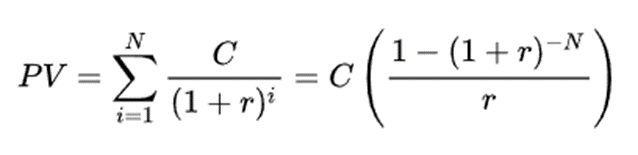
Najděte tu nejlepší půjčku během několika minut díky našemu přehlednému a pravidelně aktualizovanému srovnání půjček, které vám usnadní výběr.
Srovnaní půjčekVzorec výše může vypadat složitě, ale v praxi je výpočet přímočarý. Ukážeme si to na konkrétním příkladu:
Příklad: Hypotéka ve výši 3 000 000 Kč s úrokovou sazbou 5,19 % ročně (průměrná sazba v květnu 2026) a splatností 30 let.
Z toho v prvním měsíci připadne na úrok přibližně 12 975 Kč a na úmor pouze 3 475 Kč. Na konci splácení se poměr obrátí – téměř celá splátka jde na úmor.
Pokud nechcete počítat ručně, použijte naši bezplatnou anuita kalkulačku – stačí zadat výši úvěru, úrokovou sazbu a dobu splácení. Alternativně můžete použít funkci PMT v Excelu.
Anuitní splácení je v našich končinách zdaleka nejrozšířenějším, není to ale jediný způsob a v praxi se můžeme střetnout i s tzv. progresivním a degresivním splácením.
Aplikuje se hlavně u hypoték, podstatou je progresivní zvyšování pravidelných měsíčních splátek. Tento typ splácení byl využíván i na našem trhu, a to zejména proto, aby zaujmul mladé žadatele na začátku jejich kariéry, kteří můžou předpokládat, že se jejich finanční situace bude v budoucnu zlepšovat.
V praxi vypadá progresivní splácení úvěru následovně: splátka je zhruba do první poloviny doby trvání úvěru nízká a poté se zvyšuje o tzv. koeficient růstu.
Podobně jako u anuity si zájemce může zvolit dobu fixace úrokové sazby klasickým způsobem. Tento typ splácení však v současné době české banky prakticky nenabízejí a setkat se s ním můžete již pouze výjimečně.
Degresivní splácení, jak už možná tušíte, je přesný opak progresivního. Platí tedy, že nejvyšší splátka se platí v prvních letech splácení a postupně se snižuje.
Tento typ splácení je vhodný zejména pro movitější klienty, kteří by rádi splatili dluh rychleji. Stejně jako progresivní splácení se však v Česku prakticky nepoužívá – většina bank nabízí výhradně anuitní splátky.
V poslední řadě se s tímto pojmem v českém prostředí setkáte ještě jedním způsobem. S pojmem anuita se můžete setkat v případě, že vlastníte nebo kupujete družstevní byt.
Význam je v tomto případě zcela odlišný a týká se splátky, kterou musíte platit jako člen bytového družstva. Důvody pro tento poplatek bývají různé, ale obecně je lze shrnout do dvou kategorií.
Jednou z nich je, že bytové družstvo koupilo dům od jeho původního vlastníka a stále jej splácí. Druhým častým důvodem jsou různé rekonstrukce a úpravy, na které si družstvo půjčilo peníze.
S pojmem nesplacená anuita se setkáte především u družstevních bytů. Znamená to, že bytové družstvo stále splácí půjčku (např. za koupi domu nebo rekonstrukci) a vy jako člen družstva se na této splátce podílíte.
Před koupí družstevního bytu je zásadní zjistit:
Nesplacená anuita snižuje reálnou hodnotu bytu, protože kupující přebírá závazek splácení. Pokud například koupíte družstevní byt za 2 500 000 Kč a na něm vázne nesplacená anuita 400 000 Kč, skutečné náklady na pořízení bytu jsou 2 900 000 Kč.
Anuitní splátka je pravidelná měsíční platba neměnné výše, která zahrnuje úrok i úmor (splátku jistiny). Používá se u spotřebitelských úvěrů i hypoték. Zatímco výše splátky zůstává stejná, poměr úroku a úmoru se v průběhu splácení mění.
Úmor je ta část anuitní splátky, která jde na splacení samotného dluhu (jistiny). Na začátku splácení tvoří úmor jen malou část splátky – většina jde na úroky. S každou další splátkou se podíl úmoru zvyšuje, až ke konci splácení tvoří téměř celou splátku.
Anuita bytu je pojem typický pro družstevní bydlení. Označuje měsíční splátku, kterou člen bytového družstva přispívá na splacení úvěru družstva – například za odkup domu od původního vlastníka nebo za rekonstrukci. Před koupí družstevního bytu je důležité zjistit, zda na něm anuita vázne a kolik zbývá splatit.
Anuitní splátka se počítá pomocí vzorce, který zahrnuje výši úvěru, úrokovou sazbu a počet splátek. Například u hypotéky 3 000 000 Kč s úrokovou sazbou 5,19 % a splatností 30 let vychází měsíční splátka přibližně 16 450 Kč. Pro snadný výpočet můžete použít online splátkovou kalkulačku nebo funkci PMT v Excelu.
Nesplacená anuita znamená, že bytové družstvo stále splácí úvěr a vy jako člen družstva se na splátce podílíte. Při koupi družstevního bytu s nesplacenou anuitou přebíráte tento závazek. Nesplacená částka může činit i stovky tisíc korun a zvyšuje skutečné náklady na pořízení bytu.
Délka splácení anuity závisí na typu úvěru. U spotřebitelských úvěrů se anuita obvykle platí 1 až 8 let. U hypoték je doba splácení typicky 15 až 30 let, i když některé banky nabízejí hypotéky až na 40 let. U družstevních bytů závisí délka splácení anuity na úvěru, který si družstvo vzalo, a na zbývající nesplacené částce.
Máte otázku k tomuto tématu? Zeptejte se komunity.
E-mail potvrzen. Váš komentář se zobrazí po kontrole.
Odkaz vypršel. Přidejte komentář znovu.
Anonymní
Finanční expert · Financer
Porovnat nejlepší poskytovatele úvěrů
od 3,99 % RPSN
31 možností
Zdarma · Bez vlivu na úvěrovou historii
Zobrazit moji sazbuPorovnat nejlepší poskytovatele úvěrů
od 3,99 % RPSN
31 možností
6 min čteníPůjčky
6 min čteníPůjčky
6 min čteníPůjčky
7 min čteníPůjčky
6 min čteníPůjčky
Připojte se k Financer Stacks - Váš týdenní průvodce učení o základech peněz, vytváření dodatečného příjmu a budováním života, kdy peníze pracují pro vás.